Mounjaro remboursé à 65 % : ce que la mutuelle peut vraiment couvrir
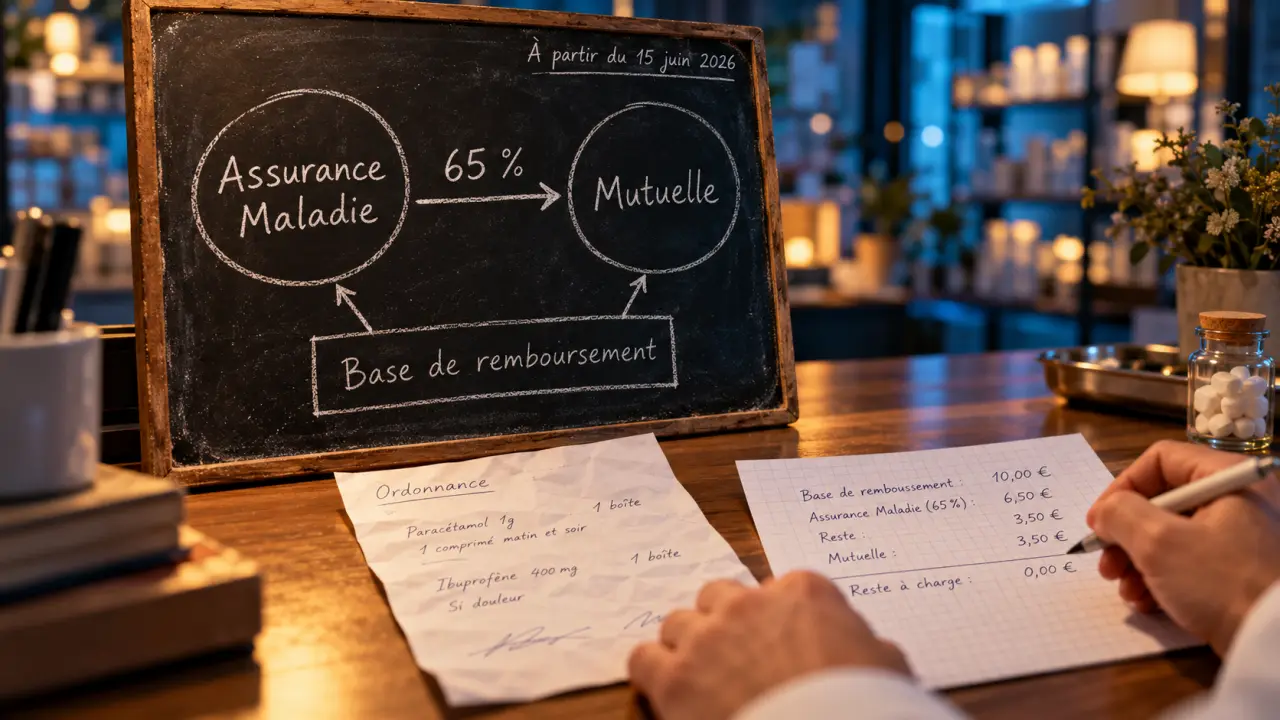
La mutuelle peut compléter le remboursement du Mounjaro, mais sa participation dépend de votre contrat et de la prise en charge accordée par l’Assurance Maladie. Le dispositif annoncé à compter du 15 juin 2026 prévoit un remboursement à 65 %, sous conditions. Les 35 % restants correspondent à une part de la base de remboursement, pas nécessairement à 35 % du prix payé. Avant d’engager la dépense, vérifiez votre éligibilité, la date d’application des règles et le montant retenu pour le remboursement.
Remboursement annoncé : distinguer droit ouvert et simple prescription
Une ordonnance de Mounjaro ne suffit pas à établir un droit au remboursement. Il faut distinguer l’autorisation de prescrire le médicament, les indications médicales concernées et les conditions fixées par l’Assurance Maladie. Un traitement peut être médicalement indiqué sans relever du périmètre remboursable. La prescription seule ne permet donc pas de connaître le montant qui sera pris en charge.
Le calendrier annoncé prévoit une prise en charge à partir du 15 juin 2026, avec une confirmation ministérielle mentionnée au 28 mai et des arrêtés complémentaires au 12 juin. Pour une délivrance proche de cette échéance, demandez au pharmacien de vérifier les dispositions applicables à l’indication et au dosage inscrits sur l’ordonnance. Une annonce ou un avis favorable de la Haute Autorité de Santé ne remplace pas l’entrée en vigueur des textes.
Mounjaro contient du tirzépatide, un double agoniste des récepteurs GIP et GLP-1. Il se distingue de Wegovy, qui contient du sémaglutide. Ces médicaments ne sont pas interchangeables sur le plan médical ou administratif : les conditions de remboursement de l’un ne s’appliquent pas automatiquement à l’autre. Il faut donc vérifier le cadre correspondant au traitement prescrit.
Pour faire le point sur votre situation, adressez-vous à votre caisse d’Assurance Maladie et à votre pharmacien. Les informations de la HAS éclairent l’évaluation du médicament, tandis que les textes publiés au Journal officiel précisent le cadre réglementaire. Si les informations disponibles ne permettent pas de confirmer votre droit, demandez à ces interlocuteurs de vérifier les règles applicables à votre ordonnance.
Obésité, diabète, ALD : les critères ne se confondent pas
Dans l’obésité, un parcours documenté est nécessaire
Les critères annoncés pour l’obésité associent le niveau d’IMC, la présence éventuelle de maladies associées et l’échec d’une prise en charge du mode de vie. Le traitement doit s’inscrire dans un parcours de soins spécifique et gradué. Il ne remplace ni l’accompagnement nutritionnel ni l’activité physique adaptée. Il faut pouvoir documenter ce parcours pour que la situation soit évaluée au regard des critères prévus.
| Situation | Lecture des critères annoncés |
|---|---|
| IMC supérieur ou égal à 40 kg/m² | Éligibilité possible avec ou sans comorbidité, sous réserve des autres conditions. |
| IMC supérieur ou égal à 35 kg/m² et inférieur à 40 kg/m² | Au moins une comorbidité répondant aux critères prévus est nécessaire. |
| IMC inférieur à 35 kg/m² | Ne correspond pas aux seuils annoncés pour ce dispositif de remboursement dans l’obésité. |
| Suivi préalable du mode de vie | Au moins 6 mois, avec une perte de poids inférieure à 5 % pour caractériser une réponse insuffisante. |
La présence d’une maladie associée doit être évaluée précisément. Parmi les critères rapportés figurent un syndrome d’apnées-hypopnées obstructives du sommeil avec un IAH de 15/h, une hypertriglycéridémie avec un seuil de 5 g/L ou une maladie rénale chronique aux stades 3A ou 3B. Ces exemples ne constituent pas une liste exhaustive. Leur définition et leur application à votre situation relèvent du médecin.
Les seuils d’IMC donnent un premier repère, mais ils ne suffisent pas à confirmer l’éligibilité. Le suivi préalable et, selon le cas, la comorbidité doivent aussi être pris en compte. Apportez au médecin les éléments permettant de retracer votre parcours, notamment l’historique du poids et les mesures déjà suivies.
Le diabète de type 2 et l’ALD nécessitent une vérification distincte
Un diabète de type 2 ne permet pas de déduire automatiquement une éligibilité selon les critères de l’obésité. Le prescripteur doit préciser l’indication retenue et vérifier les conditions de remboursement qui lui correspondent. Si une personne présente à la fois un diabète et une obésité, le cadre de la prescription doit être explicité : les critères liés à l’obésité ne se transposent pas automatiquement à l’indication liée au diabète.
Une ALD exonérante peut permettre une prise en charge à 100 % de la base de remboursement pour les soins remboursables en rapport avec cette ALD. Elle ne rend pas remboursable un médicament qui ne l’est pas dans la situation concernée. Une prise en charge à 100 % de la base ne signifie pas non plus nécessairement qu’il n’y aura aucune dépense résiduelle.
Ce que votre mutuelle peut réellement compléter
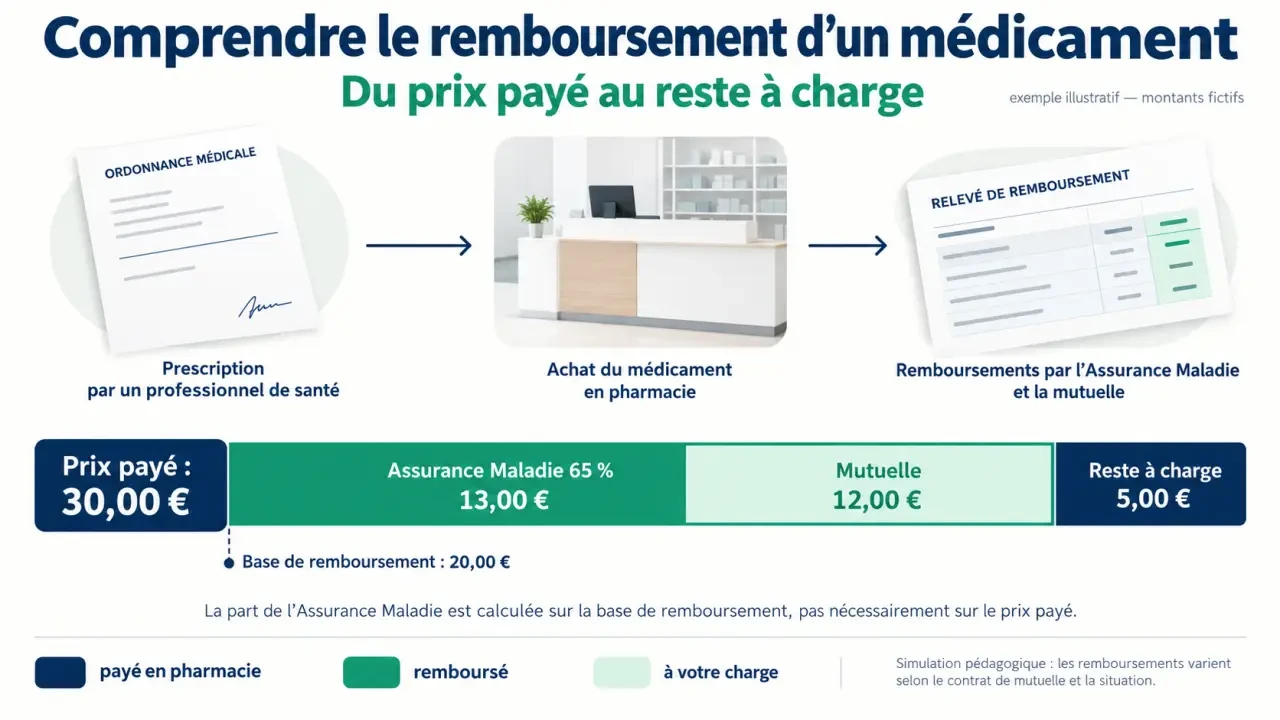
Lorsque l’Assurance Maladie intervient à 65 %, les 35 % restants de la base de remboursement correspondent au ticket modérateur. Une garantie couvrant ce ticket peut le prendre en charge. Consultez la rubrique « médicaments remboursés » de votre tableau de garanties, plutôt que de vous fier uniquement à une garantie générale exprimée en pourcentage.
Une couverture affichée à « 100 % BR » signifie habituellement que le remboursement cumulé de l’Assurance Maladie et de la mutuelle peut atteindre 100 % de la base de remboursement. Cela ne signifie pas que la mutuelle rembourse à elle seule 100 % du prix payé. Si le prix facturé est supérieur à cette base, une différence peut rester à votre charge. Les franchises éventuellement applicables peuvent également réduire le montant remboursé.
La prise en charge par la mutuelle dépend d’abord du traitement du dossier par l’Assurance Maladie. Si le médicament n’est pas remboursable dans votre situation, la complémentaire ne couvre généralement pas automatiquement la dépense. Vérifiez alors si votre contrat prévoit une garantie distincte pour la pharmacie non remboursée, et demandez-en les plafonds et les exclusions. Un forfait dédié ne se confond pas avec le remboursement du ticket modérateur.
Pour obtenir une réponse précise, adressez à votre mutuelle une demande écrite en indiquant le dosage porté sur l’ordonnance. Vous pouvez demander : « Mon traitement par Mounjaro, au dosage indiqué sur l’ordonnance, bénéficie-t-il de votre garantie médicaments ? Quelle somme prenez-vous en charge après l’Assurance Maladie, et quel serait mon reste à payer ? Si le médicament n’est pas remboursable dans mon cas, un forfait spécifique peut-il intervenir ? » Conservez la réponse pour la comparer au décompte transmis après délivrance.
Estimer le coût sans confondre prix et base de remboursement
Les prix mensuels indiqués pour Mounjaro se situent entre 230 € et 440 € selon le dosage. Pour Wegovy, la fourchette indiquée est de 180 € à 360 €. Ces montants ne doivent pas être assimilés automatiquement aux tarifs applicables après l’entrée en vigueur d’un remboursement. Demandez le prix exact en pharmacie et vérifiez la base retenue pour votre prescription.
Pour estimer le montant restant, distinguez trois données : le prix facturé, le remboursement de l’Assurance Maladie et celui de la complémentaire. Le calcul s’écrit ainsi : reste à charge = prix payé − part de l’Assurance Maladie − part de la mutuelle. Il faut aussi tenir compte des retenues éventuellement applicables. Le taux de 65 % porte sur la base de remboursement, qui peut différer du prix payé.
| Exemple purement illustratif | Montant |
|---|---|
| Prix facturé et base de remboursement supposés identiques | 300 € |
| Assurance Maladie à 65 % | 195 € |
| Ticket modérateur de 35 % | 105 € |
| Reste si la mutuelle couvre intégralement ce ticket | 0 €, hors retenues éventuelles |
Cet exemple ne constitue pas un tarif officiel et suppose que le prix facturé correspond à la base de remboursement. Si ce n’est pas le cas, ou si votre contrat ne couvre qu’une partie du ticket modérateur, le reste à payer sera différent. Sans remboursement obligatoire ni forfait adapté de la mutuelle, le prix peut rester entièrement à votre charge. Une simulation écrite fondée sur votre dosage et votre contrat évite de prévoir votre budget à partir du seul taux de 65 %.
Préparer la prescription et sécuriser les prochaines délivrances
Dans le parcours de l’obésité décrit, la prescription initiale relève d’un prescripteur habilité. Le renouvellement peut ensuite être effectué par un autre médecin, notamment le médecin traitant, selon les règles applicables. Cette possibilité ne dispense ni du suivi médical ni des justificatifs nécessaires. Avant la délivrance, vérifiez avec le prescripteur que le parcours et les documents correspondent bien à votre situation.
- Rassemblez votre historique : évolution du poids, suivi nutritionnel d’au moins 6 mois, mesures mises en place et bilans des maladies associées.
- Faites préciser l’indication : obésité ou diabète de type 2, critères remplis et cadre de remboursement retenu.
- Vérifiez le justificatif d’accompagnement à la prescription : demandez au prescripteur s’il doit être établi et selon quelle procédure, notamment via amelipro lorsque cela s’applique.
- Interrogez la pharmacie et la mutuelle : prix du dosage, prise en charge effective, pièces nécessaires et télétransmission.
Si vous prenez déjà Mounjaro, y compris depuis un an, l’ancienneté du traitement ne prouve pas à elle seule votre éligibilité. Faites réévaluer votre dossier et vérifiez les formalités nécessaires pour les prochaines délivrances. Ne supposez pas que les achats antérieurs seront remboursés rétroactivement : demandez confirmation à votre caisse et à votre mutuelle. Conservez vos ordonnances et factures. Ne modifiez pas et n’interrompez pas le traitement pour une raison administrative sans avis médical.

- Mounjaro remboursé à 65 % : ce que la mutuelle peut vraiment couvrir - 22 octobre 2026
- Podologue : forfait en euros ou 300 % BRSS, quelle garantie réduit vraiment votre reste à charge ? - 22 octobre 2026
- Opticien partenaire Itelis : des tarifs négociés, mais une prise en charge à vérifier - 22 octobre 2026