Mutuelle santé étudiant : 4 formules de 4,90 € à 42,50 €, laquelle choisir ?
Pour choisir une mutuelle santé étudiante, partez des soins dont vous avez besoin et de votre budget. Une formule centrée sur l’hospitalisation ne couvre pas les mêmes dépenses qu’une protection incluant aussi l’optique, le dentaire et les consultations. Comparez les remboursements, les plafonds et les conditions du contrat, pas seulement le prix mensuel.
Avant de souscrire, identifiez ce qui reste vraiment à votre charge
La Sécurité sociale et la complémentaire santé ont des rôles différents. L’Assurance maladie rembourse une partie des dépenses selon ses règles et ses bases de remboursement. La mutuelle peut compléter cette prise en charge, dans les limites prévues au contrat. Une complémentaire ne garantit donc pas le remboursement intégral de tous les soins.
Le reste à charge dépend notamment du tarif facturé, du remboursement de l’Assurance maladie et des garanties choisies. Portez une attention particulière aux dépassements d’honoraires, à certains équipements et aux prestations non remboursées par l’Assurance maladie. Lorsque les franchises médicales et la participation forfaitaire s’appliquent, les contrats responsables ne les prennent pas en charge.
Vérifiez votre protection actuelle avant d’en payer une nouvelle
Vous êtes peut-être encore couvert par la complémentaire santé de vos parents. Renseignez-vous sur la durée de ce rattachement, son coût et les garanties associées. Si vous êtes alternant ou étudiant salarié, vérifiez aussi votre situation au regard de la complémentaire collective de votre employeur avant de souscrire un contrat individuel.
Si vos ressources sont modestes, examinez votre éligibilité à la Complémentaire santé solidaire. Son attribution dépend notamment des ressources et de la composition du foyer. Le statut d’étudiant ou de boursier ne suffit pas à déterminer vos droits : faites vérifier votre situation auprès de l’Assurance maladie.
Quatre niveaux de prix pour des besoins différents
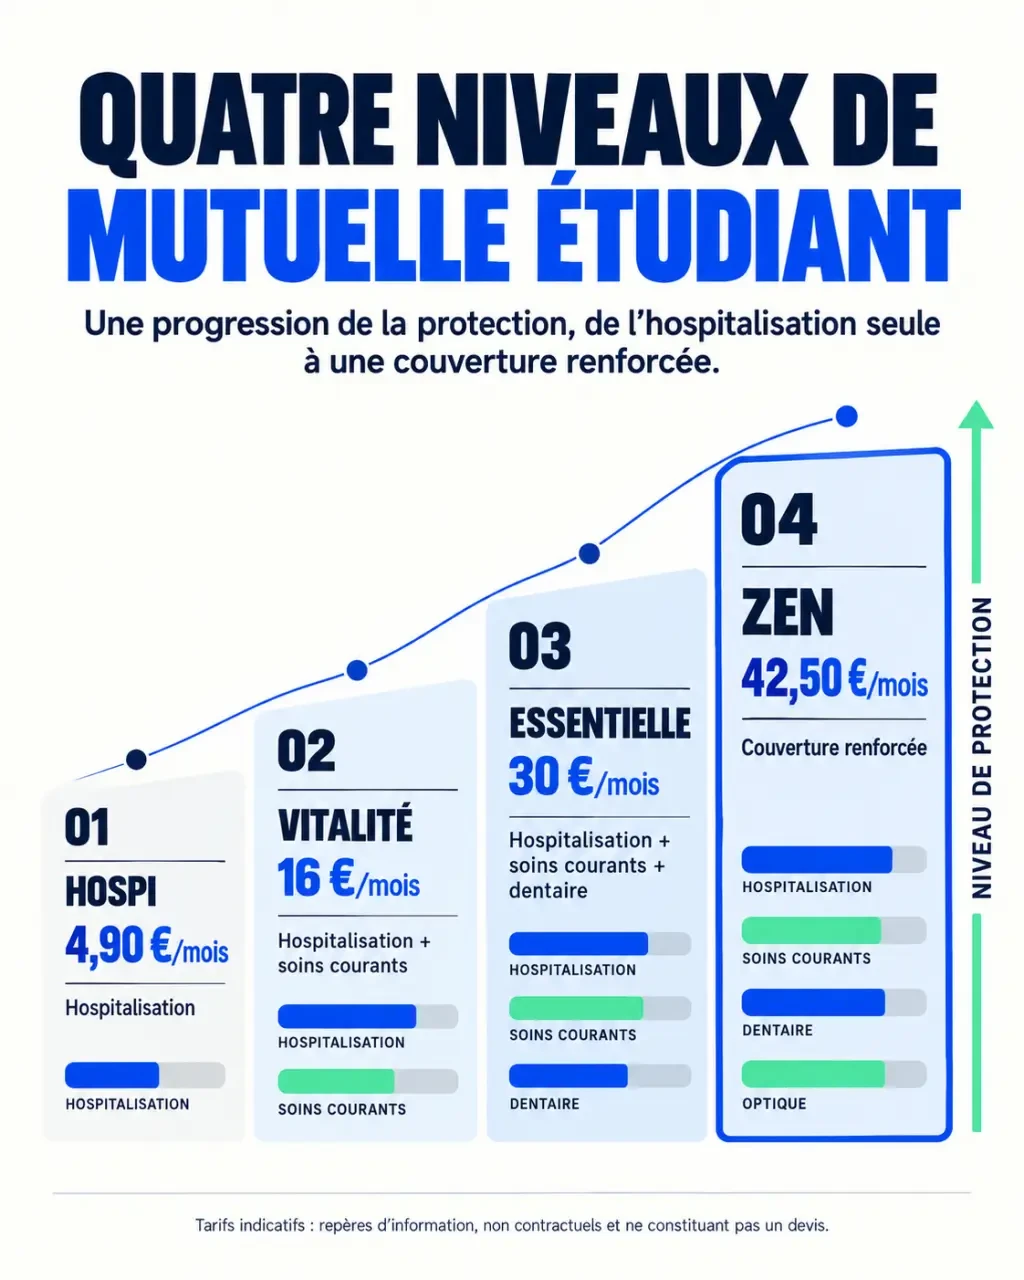
La MAE présente quatre formules LMDE, de la protection centrée sur l’hospitalisation à une couverture renforcée. Les tarifs ci-dessous sont des repères, pas un devis personnalisé. Au moment de votre demande, vérifiez les prix applicables, les conditions d’adhésion et le tableau de garanties.
| Formule | Prix mensuel présenté | Positionnement annoncé | Point à vérifier en priorité |
|---|---|---|---|
| HOSPI | 4,90 €/mois | Protection ciblée en cas d’hospitalisation | Frais hospitaliers couverts et limites du contrat |
| VITALITÉ | 16,00 €/mois | Dépenses de première nécessité | Garanties pour les consultations et les soins habituels |
| ESSENTIELLE | 30 €/mois | Couverture de l’essentiel des frais de santé, avec dentaire et optique | Montants et conditions de remboursement des équipements |
| ZEN | 42,50 €/mois | Protection renforcée des frais de santé | Gain de remboursement par rapport au niveau inférieur |
Une formule hospitalisation ne couvre pas les soins courants de la même façon qu’une complémentaire plus étendue. Elle peut convenir si votre budget est très limité et que l’hospitalisation est votre priorité. Avant de choisir, évaluez toutefois ce qu’il vous restera à payer pour les consultations, les médicaments ou les équipements.
Une protection renforcée n’est intéressante que si ses garanties correspondent à vos besoins. Comparez le supplément de cotisation sur une année aux remboursements supplémentaires attendus, tout en tenant compte du risque d’une dépense imprévue. Deux contrats affichant un prix similaire peuvent avoir des plafonds et des exclusions différents.
Les garanties à examiner selon votre parcours de soins
Hospitalisation et spécialistes : regardez au-delà du taux affiché
Pour l’hospitalisation, distinguez les frais de séjour, le forfait hospitalier, les honoraires médicaux et l’éventuelle chambre particulière. Ces postes peuvent relever de garanties différentes. Vérifiez aussi les limites de durée, les établissements concernés et les conditions de prise en charge des dépassements d’honoraires.
Pour les consultations chez un spécialiste, demandez une simulation fondée sur le tarif habituellement facturé par votre praticien. Un remboursement exprimé en pourcentage d’une base ne correspond pas nécessairement au même pourcentage de votre facture. Vérifiez également si le taux annoncé inclut la part remboursée par l’Assurance maladie : cette précision est nécessaire pour bien lire le tableau de garanties.
Dentaire, optique et ostéopathie : cherchez les montants utilisables
En dentaire, les soins courants, les prothèses et l’orthodontie ne se résument pas à une seule garantie. En optique, examinez séparément les lunettes et les lentilles, ainsi que les conditions de renouvellement. Si un traitement ou un équipement est prévu, transmettez son devis à l’organisme pour obtenir une estimation écrite du remboursement.
Vérifiez aussi la garantie d’ostéopathie : sa présence dans une offre ne signifie pas que les séances sont remboursées sans limite. Recherchez le forfait prévu, le nombre de séances éventuellement couvertes, les justificatifs demandés et les conditions liées au praticien.
Un budget serré peut conduire à repousser une consultation pour éviter d’avancer des frais, puis à différer les examens prescrits. Pour limiter ce risque, ne comparez pas uniquement le remboursement final. Prenez en compte votre trésorerie, l’accès au tiers payant et les démarches nécessaires pour obtenir un remboursement. Une garantie doit aussi faciliter l’accès aux soins au moment où vous en avez besoin.
Études à l’étranger : la zone couverte ne suffit pas
Les offres distinguent deux périmètres : une couverture en France, ou en France et à l’étranger. Cette indication ne suffit pas à savoir si un semestre universitaire, un stage ou un séjour prolongé sera bien couvert.
Avant votre départ, demandez une confirmation écrite sur les points suivants :
- les pays couverts et la durée maximale du séjour ;
- la prise en charge des urgences et des soins programmés ;
- les plafonds de remboursement et les éventuelles franchises ;
- les modalités d’avance des frais ;
- l’existence d’une assistance et d’une garantie de rapatriement.
Une complémentaire santé et une assurance d’assistance ne se remplacent pas l’une l’autre. Selon votre destination, vérifiez également vos droits auprès de l’Assurance maladie et l’utilité de la carte européenne d’assurance maladie. Pour un étudiant international qui vient en France, l’affiliation à l’Assurance maladie et le choix d’une complémentaire sont deux démarches distinctes.
Du devis aux remboursements : sécurisez les dernières étapes
Pour comparer des devis sur une même base, indiquez à chaque organisme les mêmes besoins : consultations régulières, lunettes, soins dentaires prévus et mobilité internationale. Demandez le tableau détaillé, les conditions générales, les exclusions, les plafonds et les éventuels délais de carence. Vérifiez aussi la date d’effet souhaitée et les conditions de résiliation de votre contrat actuel, afin d’éviter un doublon ou une interruption de couverture.
Avant de signer, faites chiffrer le reste à charge pour un soin concret. Une réponse écrite concernant un devis dentaire ou un équipement optique est plus utile qu’une promesse générale de « bonne protection ». Vérifiez également les conditions d’éligibilité liées à l’âge ou au statut étudiant.
Selon les services proposés par l’organisme, l’espace personnel permet de consulter les remboursements, de télécharger la carte de tiers payant et de transmettre des justificatifs. Le tiers payant dispense d’avancer certains frais couverts, mais n’élargit pas les garanties. Il dépend des prestations et des professionnels concernés.
Si un remboursement manque, vérifiez d’abord le décompte de l’Assurance maladie, puis la transmission des informations à la complémentaire. Conservez vos factures et vos devis. Le bon choix est une couverture dont vous comprenez le prix, les limites et le fonctionnement au quotidien.

- Mounjaro remboursé à 65 % : ce que la mutuelle peut vraiment couvrir - 22 octobre 2026
- Podologue : forfait en euros ou 300 % BRSS, quelle garantie réduit vraiment votre reste à charge ? - 22 octobre 2026
- Opticien partenaire Itelis : des tarifs négociés, mais une prise en charge à vérifier - 22 octobre 2026