Podologue : forfait en euros ou 300 % BRSS, quelle garantie réduit vraiment votre reste à charge ?
Une consultation chez le pédicure-podologue n’est pas automatiquement remboursée par l’Assurance Maladie, même avec une ordonnance. La mutuelle peut prendre en charge une partie des frais, selon la garantie prévue : forfait pour les soins non remboursés, couverture des semelles ou complément d’un acte pris en charge. Pour estimer votre reste à charge, commencez par identifier précisément la prestation, puis vérifiez le mode de remboursement indiqué dans votre contrat.
Consultation, bilan et semelles : trois dépenses à distinguer
Un même professionnel peut traiter un cor, examiner vos appuis et réaliser des orthèses plantaires. Ces prestations n’obéissent pourtant pas aux mêmes règles de remboursement. La mention « podologie » sur une facture ne suffit pas à déterminer la prise en charge.
| Prestation | Assurance Maladie | Garantie mutuelle à rechercher |
|---|---|---|
| Soins courants de pédicurie | Pas de remboursement systématique ; certains actes relèvent de conditions particulières | Forfait pédicurie-podologie ou soins non remboursés |
| Bilan podologique ou postural | Pas de prise en charge générale d’un bilan isolé hors nomenclature | Forfait mentionnant explicitement le bilan |
| Prévention du pied diabétique | Dispositif spécifique selon le risque podologique | Complément éventuel selon les conditions de facturation |
| Semelles orthopédiques | Remboursement sur une base réglementée, sous conditions | Ligne orthèses plantaires ou appareillage |
Un soin de confort ou à visée esthétique n’ouvre pas automatiquement de droits. À l’inverse, un motif thérapeutique ne garantit pas à lui seul un remboursement : l’acte doit relever d’un dispositif reconnu et respecter ses conditions.
Méfiez-vous des calculs qui présentent toute séance comme remboursable à 60 % de 27 €, soit 16,20 €. Il n’existe pas de tarif universel de consultation applicable à toutes les visites chez le podologue. Les secteurs 1 et 2 des médecins ne sont pas non plus la bonne grille de lecture pour ce professionnel paramédical.
Ordonnance et diabète : ce qui ouvre réellement des droits
Une prescription utile, mais pas suffisante
Vous pouvez consulter un pédicure-podologue directement. Pour le remboursement, distinguez les exigences de l’Assurance Maladie de celles de votre complémentaire. Une mutuelle peut accepter une facture sans ordonnance au titre de son forfait podologie, tandis qu’une autre exige une prescription préalable.
Le parcours de soins coordonné ne s’applique pas à cette consultation comme à celle d’un médecin spécialiste. Ne lui appliquez donc pas automatiquement une baisse du remboursement à environ 30 % en l’absence d’orientation du médecin traitant. Pour les semelles, vérifiez que la prescription respecte les règles applicables, y compris lorsqu’elle est établie ou renouvelée par un pédicure-podologue habilité.
Le pied diabétique relève d’une prévention spécifique
Le risque podologique est évalué selon plusieurs grades. Le grade 0 correspond à l’absence de neuropathie sensitive ; le grade 1, à une neuropathie isolée. Le grade 2 associe notamment cette atteinte à une artériopathie ou à une déformation. Le grade 3 concerne notamment les antécédents d’ulcération ou d’amputation.
Les grades 2 et 3 peuvent ouvrir droit à des séances de prévention prises en charge dans un cadre spécifique. Le pédicure-podologue peut évaluer le risque et déterminer les soins préventifs nécessaires selon les règles en vigueur. Les nombres de séances parfois annoncés comme « 4 à 6 par an » ne sont pas une règle universelle : le quota dépend du grade et de la situation clinique, notamment en présence d’une plaie.
Une prise en charge à 100 % signifie 100 % du tarif prévu pour les soins éligibles, et non le remboursement de toutes les prestations du cabinet. Une ALD, qu’elle soit liée ou non au diabète, ne rend donc pas automatiquement gratuits les bilans et les soins de pédicurie.
Semelles orthopédiques : une base faible face au prix facturé
Les orthèses plantaires sur mesure ont leur propre base de remboursement. Celle-ci dépend de la pointure, pas du prix facturé. Pour une paire, il faut doubler le montant prévu par semelle.
| Pointure | Base par semelle | Base par paire |
|---|---|---|
| Inférieure à 28 | 12,94 € | 25,88 € |
| De 28 à 37 | 14,02 € | 28,04 € |
| Supérieure à 37 | 14,43 € | 28,86 € |
Au régime général, le remboursement habituel est de 60 % de cette base, hors situation particulière. Pour une pointure supérieure à 37, il atteint 17,32 € par paire. Le taux de 65 % parfois rencontré ne s’applique pas indistinctement aux orthèses plantaires.
Les semelles peuvent coûter entre 100 € et 300 €. L’écart avec la base de remboursement explique le rôle de la complémentaire. La prise en charge habituelle concerne une paire par an à partir de 16 ans et une paire tous les six mois avant 16 ans, sous réserve des conditions et exceptions prévues.
Demandez un devis qui distingue le bilan, la fabrication et les éventuels ajustements. Un forfait « semelles » ne couvre pas forcément un bilan facturé séparément.
Forfait ou pourcentage : calculer ce que la mutuelle verse
100 %, 200 % et 300 % ne portent pas sur votre facture
La BRSS est la base de remboursement de la Sécurité sociale. Sauf indication contraire dans le contrat, une garantie à 200 % BRSS désigne un plafond total qui inclut la part de l’Assurance Maladie. Elle ne signifie pas que la mutuelle rembourse deux fois votre dépense.
Prenons des semelles facturées 100 €, avec une base de 28,86 €. Voici un calcul simplifié, sans autre forfait ni limitation contractuelle :
| Garantie | Remboursement total maximal | Reste à charge |
|---|---|---|
| 100 % BRSS | 28,86 € | 71,14 € |
| 200 % BRSS | 57,72 € | 42,28 € |
| 300 % BRSS | 86,58 € | 13,42 € |
Le forfait en euros convient aux actes sans remboursement obligatoire
Pour une séance non remboursée facturée 60 €, un forfait de 35 € laisse 25 € à payer. Une formule prévoyant cinq séances à 35 € offre jusqu’à 175 € par an, mais cette somme n’est pas nécessairement utilisable pour une seule consultation.
Le forfait peut aussi couvrir des dépenses qui n’entrent pas dans le circuit habituel de remboursement. Attention aux enveloppes communes « médecines douces et podologie » : des séances d’ostéopathie peuvent avoir entamé le budget prévu pour vos soins de podologie. Vérifiez le solde réellement disponible, pas seulement le plafond affiché.
Avant le rendez-vous, sécuriser la prise en charge
La mutuelle la plus adaptée à la podologie est celle qui correspond à vos dépenses prévisibles. Une garantie élevée pour les semelles sera peu utile si vos besoins concernent surtout des soins réguliers non remboursés.
- Faites préciser la prestation et son prix : soin, bilan ou orthèses, avec un devis si nécessaire.
- Interrogez la mutuelle par écrit sur le montant remboursé, l’ordonnance exigée, les exclusions et le plafond encore disponible.
- Vérifiez les limites : nombre de séances, plafond par acte, délai de carence et année civile ou contractuelle.
- Conservez les justificatifs : prescription lorsqu’elle est nécessaire, facture acquittée détaillée et éventuelle feuille de soins.
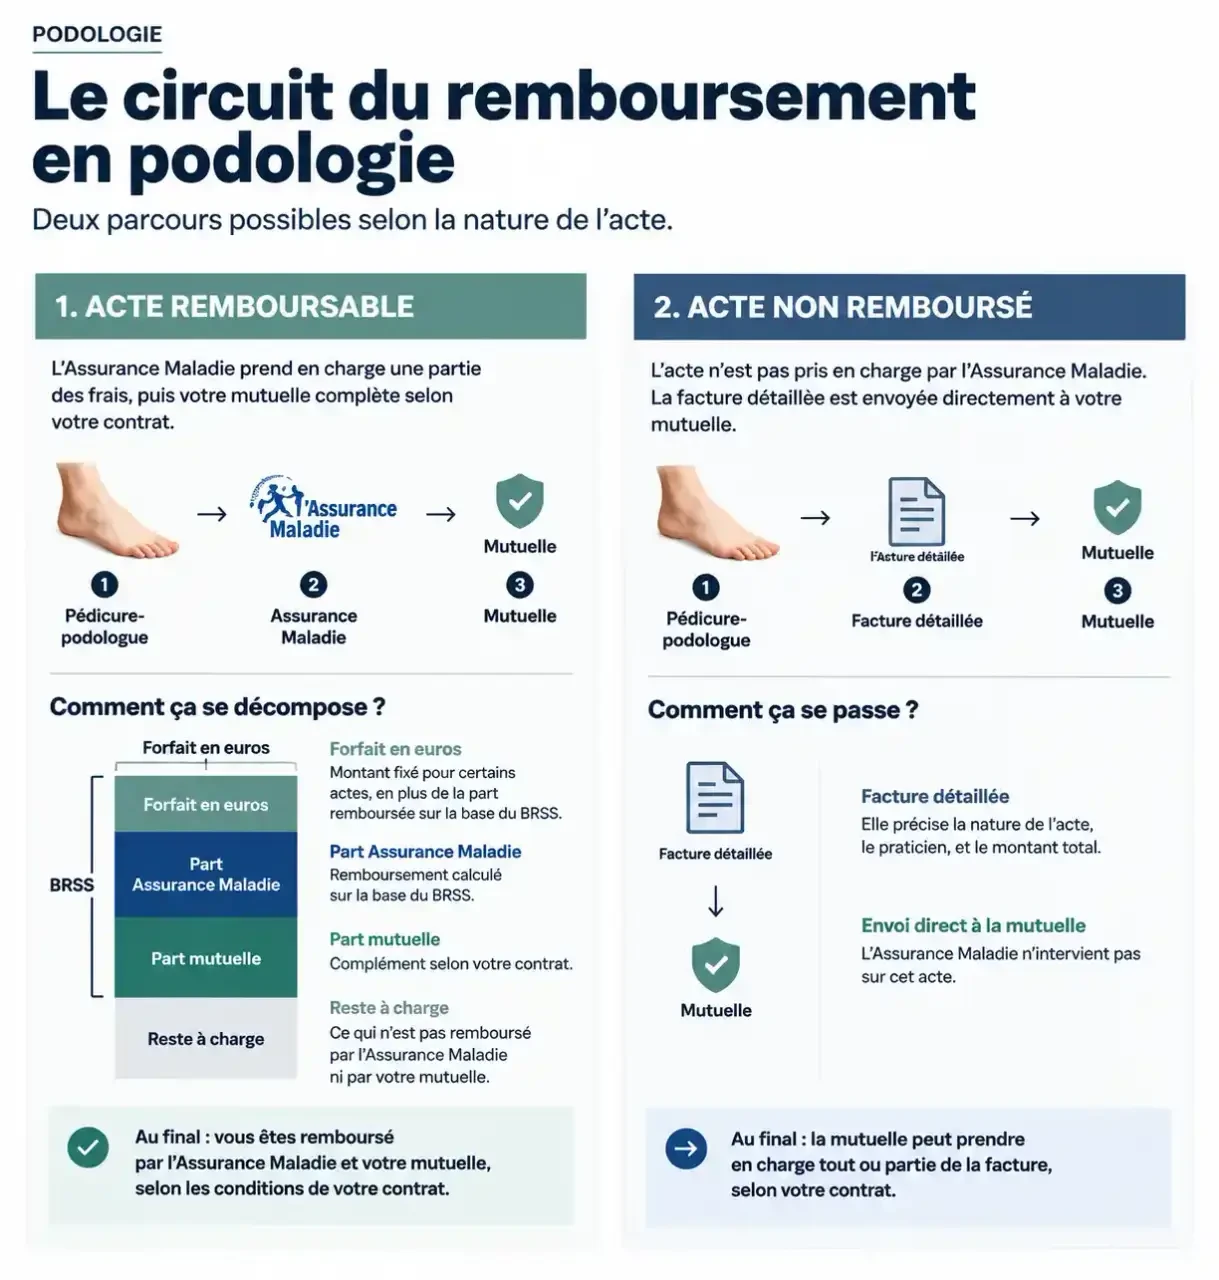
Pour un acte remboursable, la demande passe par l’Assurance Maladie, puis généralement par la complémentaire grâce à la télétransmission. Pour un acte non remboursé, adressez directement la facture à la mutuelle en suivant sa procédure. Le tiers payant évite une avance de frais, mais ne donne pas droit à un remboursement.
Enfin, comparez le supplément annuel de cotisation au remboursement supplémentaire attendu. Une garantie renforcée est financièrement intéressante seulement si son utilité dépasse son coût, en tenant compte de vos autres besoins de santé.

- Mounjaro remboursé à 65 % : ce que la mutuelle peut vraiment couvrir - 22 octobre 2026
- Podologue : forfait en euros ou 300 % BRSS, quelle garantie réduit vraiment votre reste à charge ? - 22 octobre 2026
- Opticien partenaire Itelis : des tarifs négociés, mais une prise en charge à vérifier - 22 octobre 2026