Dépose de couronne : une mutuelle à 200 % ne garantit pas un remboursement intégral
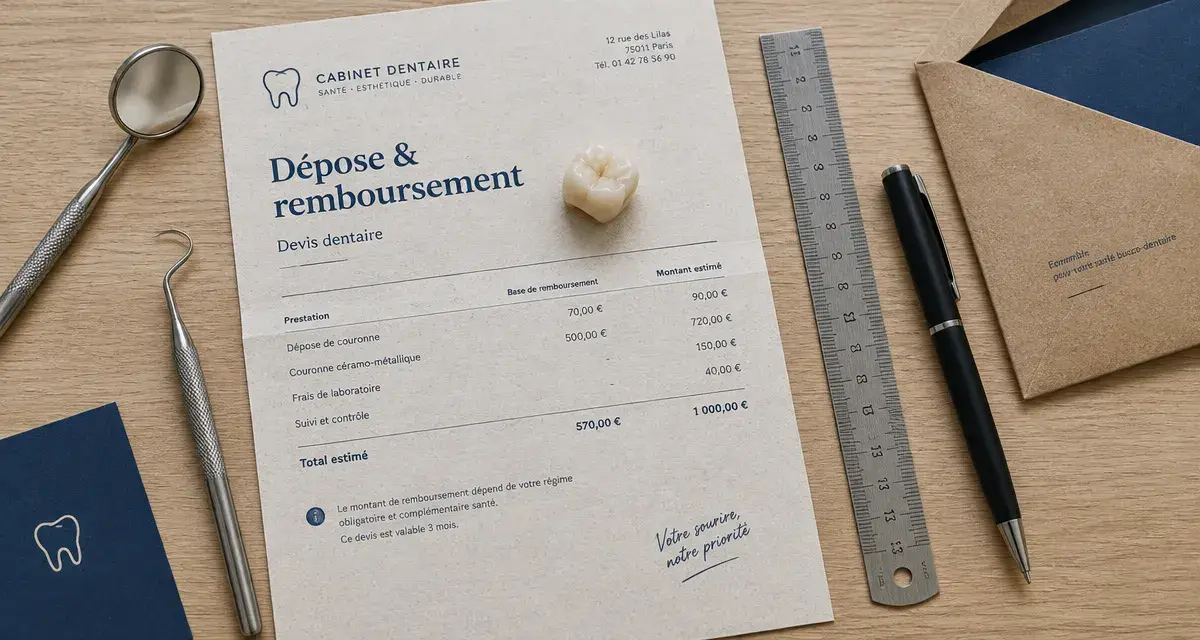
La dépose d’une couronne dentaire ne bénéficie pas automatiquement du même remboursement que la pose de sa remplaçante. L’Assurance Maladie intervient selon l’acte effectivement réalisé et ses conditions de prise en charge ; la mutuelle applique ensuite ses garanties. Pour connaître votre reste à charge, il faut donc examiner séparément le retrait, les soins éventuels et la nouvelle prothèse sur un devis détaillé.
Dépose, infection et remplacement : distinguer les dépenses
La dépose consiste à retirer une couronne pour accéder à la dent, traiter un problème ou remplacer une prothèse devenue inadaptée. Elle peut être nécessaire en cas de fracture, d’usure, de mauvaise adaptation ou d’infection sous la couronne. Le chirurgien-dentiste détermine si le retrait est indispensable et si la prothèse peut être conservée.
Une infection ne rend pas automatiquement tous les actes remboursables. Elle peut justifier plusieurs interventions dont les règles de facturation diffèrent. La désobturation endodontique, par exemple, consiste à retirer l’ancien matériau d’obturation des canaux avant un retraitement : ce n’est ni une dépose de couronne ni la pose d’une nouvelle prothèse.
| Étape du traitement | Point à vérifier pour le remboursement |
|---|---|
| Dépose de la couronne | Libellé exact, code éventuel et caractère remboursable |
| Désobturation endodontique | Facturation distincte et garantie pour les actes non remboursés |
| Traitement de la dent ou de l’infection | Actes réalisés et conditions propres à chacun |
| Couronne provisoire | Prix, prise en charge et articulation avec la prothèse définitive |
| Nouvelle couronne | Matériau, dent concernée et panier de soins |
Pensez au devis comme à une succession de strates : enveloppe prothétique, support de la dent, canaux radiculaires, puis reconstruction. Une garantie peut couvrir la couche supérieure sans financer l’intervention en profondeur. Demander un montant de remboursement pour chaque ligne, plutôt qu’un accord global sur « la couronne », permet de repérer précisément l’étape qui restera à votre charge.
En cas de douleur persistante ou de gonflement, consultez rapidement. Une difficulté à avaler ou à respirer impose une prise en charge urgente : la vérification administrative ne doit pas retarder les soins nécessaires.
Assurance Maladie : vérifier le code avant de retenir une base
La CCAM, ou Classification commune des actes médicaux, identifie les gestes pratiqués. Mais la présence d’un code ne suffit pas à garantir un remboursement : son libellé, les conditions de facturation et la situation clinique comptent également. Une couronne sur dent naturelle, une prothèse sur implant et un élément de bridge ne doivent pas être assimilés.
Les références HBGD027 pour une dépose de couronne et HBGD028 pour une dépose de prothèse plurale sont associées, dans certaines présentations tarifaires, aux montants de 23,15 € et 27,60 €. Ne considérez pas ces associations comme une confirmation de vos droits : demandez au praticien de vérifier le libellé CCAM applicable et son statut de remboursement avant tout calcul.
Si la dépose est facturée comme un acte non remboursable, l’Assurance Maladie ne verse pas de remboursement pour cette ligne. Si un acte est pris en charge, son remboursement repose sur la base conventionnelle applicable, et non nécessairement sur les honoraires demandés.
Cette distinction vaut également pour la désobturation endodontique : le remboursement éventuel d’un traitement de canal ne signifie pas que toutes les étapes préparatoires le sont. Faites préciser les actes non remboursables sur le devis, puis interrogez votre complémentaire sur leur couverture spécifique.
Mutuelle : lire les pourcentages, les forfaits et les limites
Une garantie à 200 % porte sur une base, pas sur la facture
Une garantie exprimée en pourcentage de la base de remboursement ne correspond pas à un pourcentage des honoraires. Le plus souvent, le niveau annoncé inclut la part de l’Assurance Maladie ; cette règle doit être confirmée dans le contrat. Une garantie élevée peut donc laisser une dépense importante si la base est faible.
Prenons une simulation purement illustrative : une dépose facturée 80 €, une base supposée applicable de 23,15 € et une garantie à 200 %, Assurance Maladie incluse. Le remboursement total maximal serait de 46,30 €, soit un reste à charge de 33,70 €. Ce calcul n’est valable que si l’acte ouvre effectivement droit à cette base et si le contrat couvre la ligne concernée.
Sans base remboursable, multiplier un pourcentage ne crée pas de remboursement. Il faut alors rechercher un forfait couvrant explicitement les actes dentaires non pris en charge. Un forfait en euros peut être plus utile qu’une garantie prothétique élevée, selon ses conditions.
Les clauses qui changent le montant réellement versé
Avant de comparer deux mutuelles, vérifiez la couverture de la dépose elle-même, et pas seulement celle des couronnes. Un contrat collectif n’offre pas nécessairement les mêmes garanties qu’un contrat individuel, même lorsque leurs pourcentages affichés semblent identiques.
- Plafond annuel : quel montant reste disponible après les remboursements déjà reçus ?
- Sous-plafond : existe-t-il une limite propre aux actes non remboursables ?
- Délai de carence : la garantie est-elle active à la date du soin ?
- Exclusions : certains actes ou remplacements sont-ils exclus ?
- Renouvellement : une limite s’applique-t-elle à une couronne remplacée récemment ?
Changer de complémentaire juste avant une intervention ne garantit donc pas une meilleure couverture immédiate. Comparez le remboursement confirmé, les cotisations supplémentaires et la date d’effet des garanties.
Nouvelle couronne : ce que le 100 % Santé peut couvrir
Le remplacement relève d’une analyse distincte. Il existe trois paniers : 100 % Santé, tarifs maîtrisés et tarifs libres. L’éligibilité dépend notamment du matériau, de la dent concernée et des règles applicables au moment du traitement.
Avec une complémentaire responsable, une couronne éligible au panier 100 % Santé peut être intégralement prise en charge dans les conditions du dispositif. Les bénéficiaires de la Complémentaire santé solidaire disposent également de règles spécifiques. Cela ne signifie pas que toute dépose, désobturation ou reconstruction préalable devient gratuite.
À titre de repère pour la pose, une base de 120 € remboursée à 60 % correspond à 72 € versés par l’Assurance Maladie. Pour une couronne facturée 539 € hors prise en charge intégrale, cela laisserait 467 € sans complémentaire. Une garantie totale à 100 % de cette base laisserait 419 €, contre 179 € avec une garantie totale à 300 %, soit 360 € de remboursement, sous réserve des conditions contractuelles.
Ces exemples concernent la nouvelle couronne, pas sa dépose. Demandez au dentiste quelle alternative sans reste à charge, ou à tarif maîtrisé, peut être proposée lorsqu’elle est adaptée à votre situation.
Obtenir une estimation écrite et suivre le remboursement
Le reste à charge se calcule simplement : honoraires facturés moins remboursement de l’Assurance Maladie, moins remboursement de la complémentaire. La difficulté consiste à obtenir ces montants pour chaque acte, sans compter deux fois la part obligatoire.
- Demandez un devis distinguant dépose, soins associés, provisoire et couronne définitive.
- Faites préciser les codes applicables, les bases retenues et les lignes non remboursables.
- Transmettez le devis à votre mutuelle avant les soins programmés.
- Demandez une estimation écrite indiquant le remboursement par ligne et le plafond restant.
- Après les soins, conservez la facture acquittée et les décomptes.
Vous pouvez écrire : « Merci de confirmer la prise en charge de chaque ligne du devis joint, notamment de la dépose et de la désobturation, ainsi que les plafonds, exclusions et justificatifs applicables. »
Pour les actes remboursables, le cabinet télétransmet généralement les informations ; à défaut, une feuille de soins peut être nécessaire. Une facture peut être demandée directement par la mutuelle pour les actes non remboursés. Les délais dépendent de la transmission et des pièces reçues : consultez votre espace Ameli et votre espace adhérent, sans supposer un délai universel.
En cas de refus, demandez le motif écrit et la clause contractuelle invoquée. Faites ensuite vérifier une éventuelle erreur de codification par le cabinet ou sollicitez le service réclamations de la mutuelle si le désaccord porte sur l’application des garanties.
Partager cet article
Articles qui pourraient vous intéresser :
 Podologue : forfait en euros ou 300 % BRSS, quelle garantie réduit vraiment votre reste à charge ?
 Mounjaro remboursé à 65 % : ce que la mutuelle peut vraiment couvrir
 Remboursement déambulateur par la mutuelle : pourquoi 200 % de BRSS ne veut pas dire 200 % remboursés
 Remboursement perruque mutuelle : de 0 € à 650 € de reste à charge selon la classe