Prise en charge de l’orthodontie : jusqu’à quel âge, et pourquoi le début des soins compte
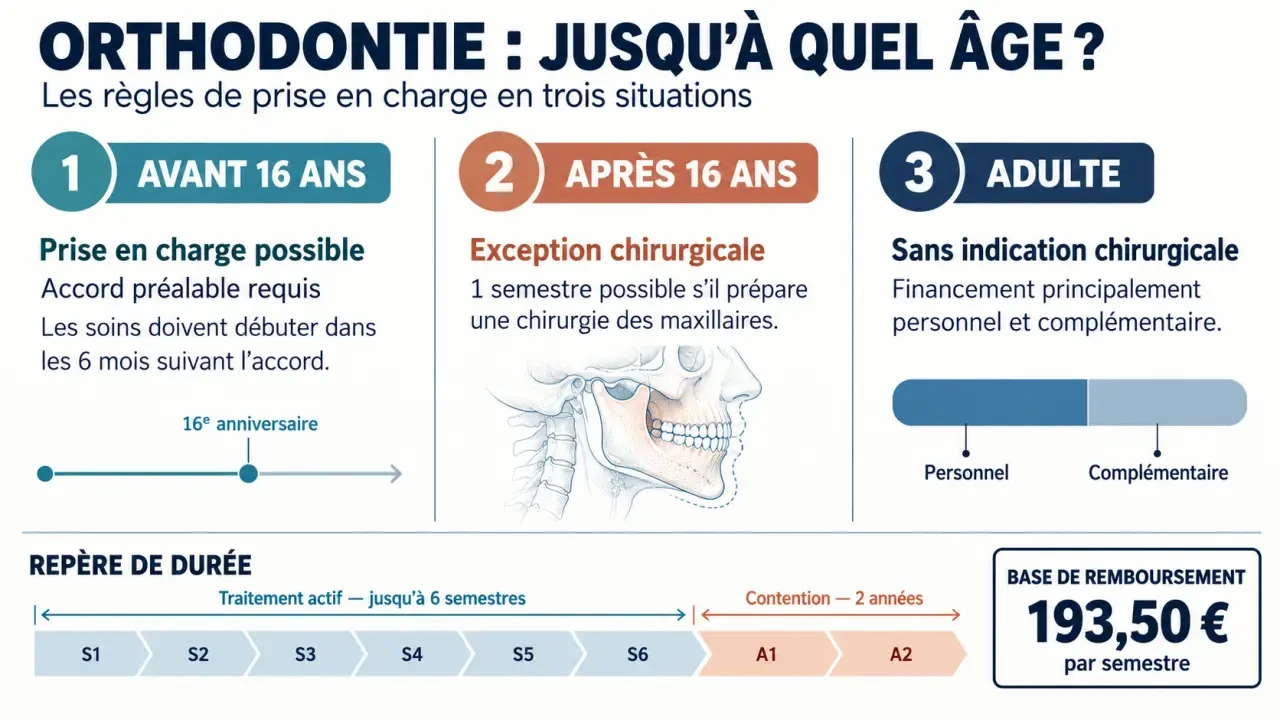
L’Assurance Maladie prend en charge l’orthodontie si le traitement commence avant le 16e anniversaire, après accord préalable. Les soins doivent aussi débuter dans les six mois suivant cet accord. Une simple consultation ou une prescription avant 16 ans ne suffit donc pas. Après cet âge, une exception existe pour un semestre de traitement préparant une chirurgie des maxillaires ; sinon, le financement repose principalement sur le patient et sa complémentaire santé.
Avant 16 ans : c’est le début du traitement qui ouvre les droits
La limite d’âge concerne le démarrage effectif du traitement orthodontique, et non sa date de fin. Un adolescent dont les soins ont commencé dans les conditions requises avant son 16e anniversaire peut continuer à bénéficier du remboursement après cet anniversaire, sous réserve des accords nécessaires et du nombre de semestres autorisés.
Calculez votre remboursement d’orthodontie
Obtenez une estimation pédagogique pour un traitement facturé par semestre, à partir des règles indiquées dans l’article.
Votre estimation
- Remboursement Assurance Maladie = base × taux Assurance Maladie.
- Remboursement total théorique = base × taux de garantie mutuelle.
- Part mutuelle = remboursement total théorique − remboursement Assurance Maladie.
- Reste à charge = prix facturé − remboursement total, plafonné à zéro.
Base de remboursement utilisée : 193,50 € par semestre. Le taux Assurance Maladie retenu est de 100 % avant le 16e anniversaire, avec six semestres maximum. Après 16 ans, un seul semestre exceptionnel est retenu lorsqu’il prépare une chirurgie maxillo-faciale.
Cette simulation suppose que la garantie de la mutuelle est exprimée en pourcentage de la base de remboursement, Assurance Maladie incluse. Elle ne remplace ni l’accord préalable ni la confirmation écrite de votre complémentaire. Le résultat ne constitue jamais une garantie contractuelle.
L’Assurance Maladie rembourse au maximum six semestres de traitement actif. Ils ne sont pas nécessairement consécutifs : le calendrier dépend du développement dentaire et du plan de soins. Il ne faut pas les confondre avec la contention, qui intervient ensuite pour stabiliser les dents.
Consulter tôt ne signifie pas appareiller immédiatement
Un premier bilan peut être pertinent autour de 6–7 ans, au moment où dents de lait et dents définitives coexistent. Le dentiste peut recommander une consultation plus précoce en présence d’un décalage des mâchoires, d’une occlusion croisée ou de difficultés de mastication. Le bilan peut aboutir à une simple surveillance, à un traitement interceptif ou à un traitement ultérieur.
Un traitement complet débute souvent autour de l’adolescence, mais il n’existe pas de calendrier universel. À l’approche de 16 ans, prenez rendez-vous suffisamment tôt pour permettre le bilan, les examens et les formalités. L’échéance administrative ne doit toutefois pas conduire à commencer des soins sans indication médicale.
Accord préalable : les trois dates à ne pas confondre
La date de consultation, celle de l’accord et celle du début des soins ont des fonctions différentes. Pour sécuriser le remboursement, demandez au cabinet de vous préciser le calendrier prévu, surtout si le 16e anniversaire approche.
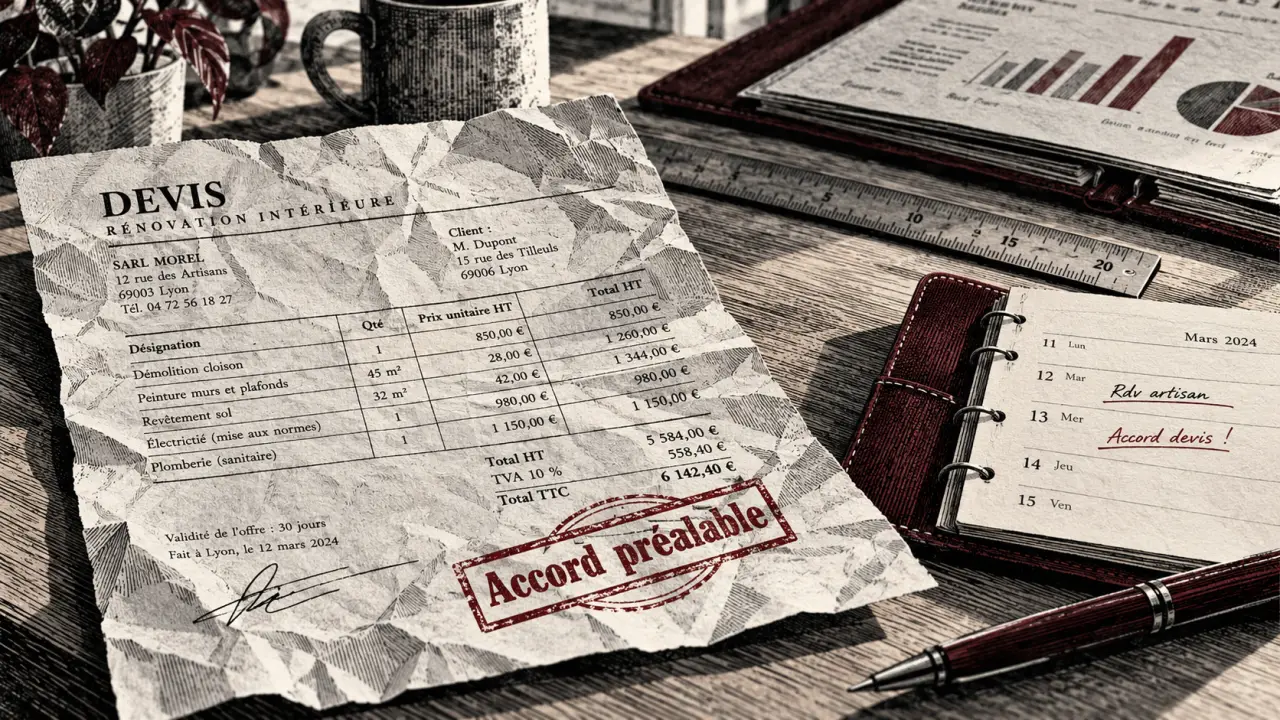
- Constituer la demande : le praticien remplit le formulaire d’accord préalable adapté, que vous complétez puis adressez au chirurgien-dentiste conseil de votre caisse d’Assurance Maladie.
- Attendre l’accord : sans réponse sous 15 jours suivant la réception de la demande, celle-ci est considérée comme acceptée. Conservez une copie et une preuve d’envoi ou de réception.
- Commencer à temps : les soins doivent débuter dans les six mois suivant l’accord et, pour la prise en charge classique, avant le 16e anniversaire.
Le délai de six mois ne repousse pas la limite des 16 ans. Par exemple, un accord obtenu peu avant cet anniversaire ne permet pas de commencer après celui-ci en invoquant sa durée de validité.
Si les six mois sont dépassés sans démarrage du traitement, l’accord n’est plus utilisable : une nouvelle demande est nécessaire. Elle ne dispense pas de respecter la condition d’âge. Le cabinet vous indiquera également les renouvellements à effectuer au fil du traitement ; un premier accord ne couvre pas automatiquement l’ensemble du parcours.
193,50 euros par semestre : ce que rembourse réellement l’Assurance Maladie
Les honoraires d’orthodontie sont libres. Le prix facturé peut donc être nettement supérieur au tarif de responsabilité, c’est-à-dire la base utilisée pour calculer le remboursement. Un remboursement à 100 % signifie ici 100 % de cette base, pas 100 % de la facture.
Les montants présentés par l’Assurance Maladie pour les actes pris en charge sont les suivants, hors situations particulières :
| Acte | Base de remboursement | Taux | Montant remboursé |
|---|---|---|---|
| Semestre de traitement, dans la limite de six | 193,50 € | 100 % | 193,50 € |
| Séance de surveillance, au maximum deux par semestre | 10,75 € | 60 % | 6,45 € |
| Première année de contention | 161,25 € | 100 % | 161,25 € |
| Deuxième année de contention | 107,50 € | 60 % | 64,50 € |
La contention maintient le résultat obtenu après le déplacement des dents, au moyen d’un dispositif adapté. Son coût doit figurer dans votre estimation globale. Les consultations et examens du bilan constituent, eux, des actes distincts : leur remboursement ne doit pas être déduit du taux applicable au semestre de traitement.
Un exemple pour calculer le reste à charge
Pour un semestre facturé à titre d’exemple 800 €, l’Assurance Maladie rembourse 193,50 € lorsque les conditions sont réunies. Il reste donc 606,50 € avant intervention de la mutuelle. Si celle-ci prévoit une garantie à 200 % de la base, Assurance Maladie incluse, le remboursement total peut atteindre 387 €, soit un reste à charge de 413 €, selon les modalités du contrat.
Après 16 ans : une exception chirurgicale, pas un remboursement général
Pour un traitement commencé après la limite d’âge, l’orthodontie classique n’est généralement pas remboursée par l’Assurance Maladie, même si elle répond à un besoin fonctionnel. Choisir des bagues métalliques plutôt que des gouttières transparentes ne modifie pas cette règle.
Une prise en charge exceptionnelle est possible pour un semestre de traitement préalable à une chirurgie des maxillaires. Ce semestre n’est pas renouvelable. La demande d’accord préalable doit être accompagnée d’une lettre du praticien qui réalisera l’intervention, justifiant la nécessité de la préparation orthodontique. Les soins doivent commencer dans les six mois suivant l’accord.
Cette exception ne couvre donc pas automatiquement toute la préparation orthodontique ni l’ensemble du parcours chirurgical. Demandez un devis séparant clairement les étapes, leur durée et leur éventuelle prise en charge.
L’absence de remboursement classique ne signifie pas qu’il est trop tard pour se soigner. Il n’existe pas de limite d’âge unique pour bénéficier d’une orthodontie. Chez l’adulte, la faisabilité dépend notamment de l’état des dents, des gencives et de l’os qui les soutient. Un bilan permet de définir les possibilités et les précautions nécessaires.
Devis et mutuelle : construire un budget sur tout le parcours
Avant de vous engager, demandez le devis écrit obligatoire, avec le traitement proposé, les honoraires, les remboursements prévus et les éventuels suppléments. Vérifiez si le bilan, les rendez-vous de suivi, les réparations et la contention sont inclus ou facturés séparément.
Pensez le financement comme une succession de strates : bilan initial, traitement actif, puis stabilisation. Une bonne couverture du semestre peut masquer une contention peu remboursée ou un plafond annuel déjà consommé. En faisant correspondre chaque étape au calendrier de facturation et aux garanties de votre contrat, vous obtenez une vision plus fiable qu’en comparant seulement le prix affiché de l’appareil.
Transmettez ensuite le devis à votre complémentaire pour obtenir une estimation écrite. Pour l’adulte, recherchez explicitement une garantie « orthodontie non remboursée par l’Assurance Maladie » : une garantie limitée aux soins remboursés ne suffit pas.
- Vérifiez le forfait par semestre ou par an, les plafonds et les éventuelles limites d’âge.
- Contrôlez le délai de carence avant de souscrire ou de modifier votre contrat.
- Demandez au cabinet si un paiement échelonné est possible.
- Comparez des devis portant sur un parcours équivalent, contention comprise.
Les services hospitaliers et universitaires peuvent également être consultés pour comparer les possibilités de soins et les tarifs, sans présumer qu’ils seront systématiquement moins chers. L’objectif reste de choisir un traitement adapté, avec un coût total et des échéances clairement établis.
- Combien d’implants dentaires peut-on poser en une seule fois ? De la dent unique à l’arcade complète - 24 octobre 2026
- Prise en charge de l’orthodontie : jusqu’à quel âge, et pourquoi le début des soins compte - 23 octobre 2026
- Présence de nuit à domicile : 100 à 150 € quand l’intervenant peut dormir - 22 octobre 2026