Owliance mutuelle : un gestionnaire de contrats, pas une offre santé à souscrire
Owliance est présenté comme un spécialiste de la délégation de gestion de contrats d’assurance santé et prévoyance, et non comme une mutuelle proposant directement ses propres garanties aux particuliers. Si son nom apparaît dans vos documents, il faut donc distinguer l’organisme qui assure votre couverture du prestataire susceptible d’en gérer certaines opérations. Cette différence permet de mieux comprendre son rôle et de trouver le bon interlocuteur.
Owliance et votre mutuelle : deux rôles à ne pas confondre
La recherche « owliance mutuelle » rapproche deux notions qui ne désignent pas nécessairement le même acteur. Une mutuelle peut proposer une couverture complémentaire santé et confier une partie de sa gestion à une entreprise spécialisée. Le gestionnaire intervient alors pour le compte de l’organisme, dans les limites d’une mission définie.
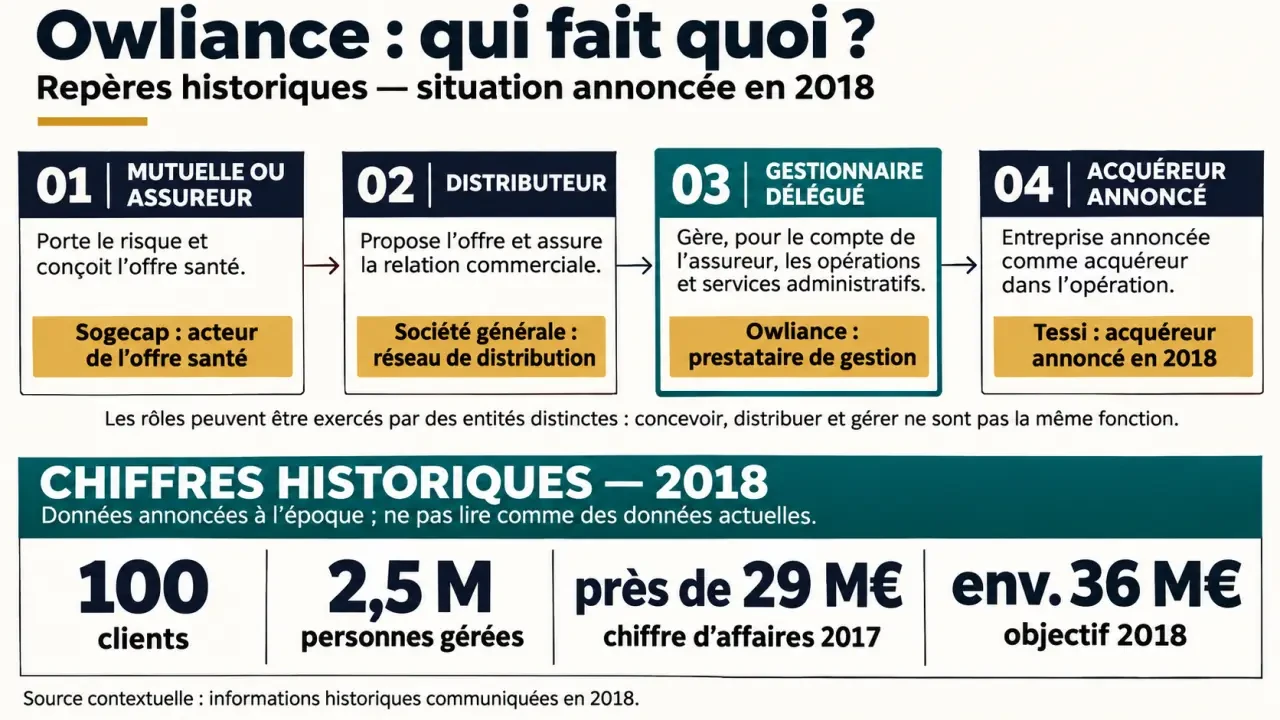
Le communiqué de Tessi consacré à l’acquisition d’Owliance décrit précisément cette activité de prestataire. Il cite parmi ses clients les assureurs, bancassureurs, courtiers, mutuelles et institutions de prévoyance. Le positionnement est donc principalement professionnel : Owliance fournit des services aux acteurs de l’assurance.
Pour un assuré, la conséquence est simple : le nom visible sur un courrier ou un document de gestion ne suffit pas à identifier l’organisme qui porte les garanties. Il ne permet pas davantage de connaître le niveau de remboursement prévu pour des lunettes, une consultation ou une hospitalisation.
Il faut distinguer trois fonctions : assurer le risque, distribuer le contrat et gérer les opérations. Elles peuvent être exercées par des entreprises différentes. Leur répartition exacte doit être vérifiée dans les documents du contrat concerné, sans la déduire du seul nom d’Owliance.
Trois activités pour organiser la gestion santé et prévoyance
La présentation d’Owliance par Tessi identifie trois activités : la délégation de gestion totale, la délégation de gestion partielle et l’édition de logiciels. Ces modalités répondent à des besoins différents d’organisation chez les professionnels de l’assurance.
Gestion totale ou partielle : une différence de périmètre
La délégation consiste à confier à un prestataire des opérations de gestion selon un périmètre convenu. Lorsqu’elle est totale, elle couvre l’ensemble du périmètre délégué ; lorsqu’elle est partielle, l’organisme conserve certaines opérations et en externalise d’autres. Le mot « totale » ne signifie pas que le prestataire devient l’assureur ni qu’il décide librement des garanties.
Pour un organisme d’assurance, l’enjeu est de répartir les tâches entre ses équipes et un spécialiste extérieur. La description des activités d’Owliance ne détaille toutefois pas les opérations confiées pour chaque client : il serait donc imprudent d’attribuer systématiquement à l’entreprise toutes les démarches d’un assuré.
Les logiciels, un autre levier que l’externalisation
L’édition de logiciels constitue une activité distincte de la prise en charge directe de la gestion. Un outil peut accompagner le travail des équipes sans que toutes leurs missions soient externalisées. Cette distinction aide à comprendre pourquoi Owliance peut être associé aussi bien à des opérations de gestion qu’à un parcours de souscription.
Pour une mutuelle, un projet logiciel peut servir de tremplin à une réorganisation plus large. Avant de choisir une délégation totale, il est utile de cartographier le parcours d’un dossier : qui reçoit l’information, qui la contrôle, qui décide et qui répond à l’assuré ? Cette cartographie des points de passage aide à éviter qu’un changement d’outil ne laisse subsister des zones de responsabilité floues.
Tessi, Sogecap et Société générale : des liens de nature différente
Ces trois noms éclairent l’histoire et les activités d’Owliance, mais ils ne renvoient pas au même type de relation. Tessi intervient dans un rapprochement d’entreprises ; Sogecap et Société générale apparaissent dans un cas d’usage lié à une offre santé.
L’acquisition par Tessi et les chiffres historiques
Le communiqué de Tessi annonce l’acquisition d’Owliance et prévoit sa consolidation à compter du 30 juin 2018. Le rapprochement est présenté comme un moyen d’élargir les services de Tessi dans la gestion santé-prévoyance et l’externalisation de processus métier, également appelée Business Process Outsourcing ou BPO.
Les chiffres publiés à cette occasion doivent être lus avec leur date et leur statut :
| Indicateur | Valeur annoncée | Repère temporel |
|---|---|---|
| Clients d’Owliance | 100 clients | Présentation lors de l’acquisition de 2018 |
| Personnes gérées | 2,5 millions de personnes | Présentation lors de l’acquisition de 2018 |
| Chiffre d’affaires | Près de 29 millions d’euros | Exercice 2017 |
| Objectif de chiffre d’affaires | Environ 36 millions d’euros | Objectif pour 2018, et non résultat confirmé |
Ces données décrivent une dimension historique de l’entreprise. Elles ne permettent pas d’établir son portefeuille, son chiffre d’affaires ou son organisation actuels.
Un outil de souscription pour le réseau Société générale
L’Argus de l’assurance décrit un autre lien : celui d’Owliance avec une offre santé créée par Sogecap et distribuée par Société générale. Dans cet article, Owliance est présenté comme courtier gestionnaire et associé au développement ainsi qu’à la mise en place d’un outil de souscription santé destiné à la force de vente du réseau bancaire.
Le parcours décrit permet de conseiller le client, d’établir un devis et d’engager la souscription au cours d’un seul rendez-vous en agence. Il s’agit d’un exemple opérationnel précis, pas d’une description de tous les contrats gérés par Owliance. Il ne suffit pas non plus à confirmer le fonctionnement actuel de cette offre.
Retrouver le bon interlocuteur pour votre contrat santé
Si votre recherche concerne un remboursement, une affiliation ou une demande de document, les informations générales sur l’entreprise ne remplacent pas les indications de votre contrat. Le plus utile est de partir des pièces en votre possession plutôt que de chercher une supposée « offre Owliance ».
- Identifiez l’organisme assureur dans les conditions particulières, le certificat d’adhésion ou la notice d’information.
- Repérez le service de gestion indiqué sur les courriers récents et, le cas échéant, sur votre carte de tiers payant.
- Vérifiez le canal prévu pour votre demande : remboursement, modification de situation et réclamation peuvent relever de circuits différents.
- Préparez votre référence de contrat et les documents utiles avant de contacter le service mentionné.
Si plusieurs noms figurent sur vos documents, demandez explicitement qui gère l’opération concernée et qui peut répondre sur les garanties. Pour une question de prise en charge, le tableau des garanties et les conditions contractuelles restent les repères essentiels.
La présentation institutionnelle d’Owliance et les articles évoquant ses partenariats ne donnent pas de barème de remboursement, de tarif individuel, de délai de traitement ni de procédure universelle de réclamation. Ils ne permettent pas non plus de confirmer un espace assuré ou des coordonnées adaptés à chaque contrat.
Le bon réflexe consiste donc à séparer l’identité du gestionnaire du contenu de votre couverture. Owliance peut éclairer l’organisation de la gestion ; seuls vos documents contractuels permettent de déterminer vos droits et le service auquel adresser votre demande.

Partager cet article
Articles qui pourraient vous intéresser :
 Mounjaro remboursé à 65 % : ce que la mutuelle peut vraiment couvrir
 Remboursement déambulateur par la mutuelle : pourquoi 200 % de BRSS ne veut pas dire 200 % remboursés
 Remboursement perruque mutuelle : de 0 € à 650 € de reste à charge selon la classe
 Remboursement d’une injection d’acide hyaluronique au genou : le produit et le geste ne se confondent pas