Wegovy et remboursement mutuelle : les 35 % restants ne sont pas toujours à votre charge
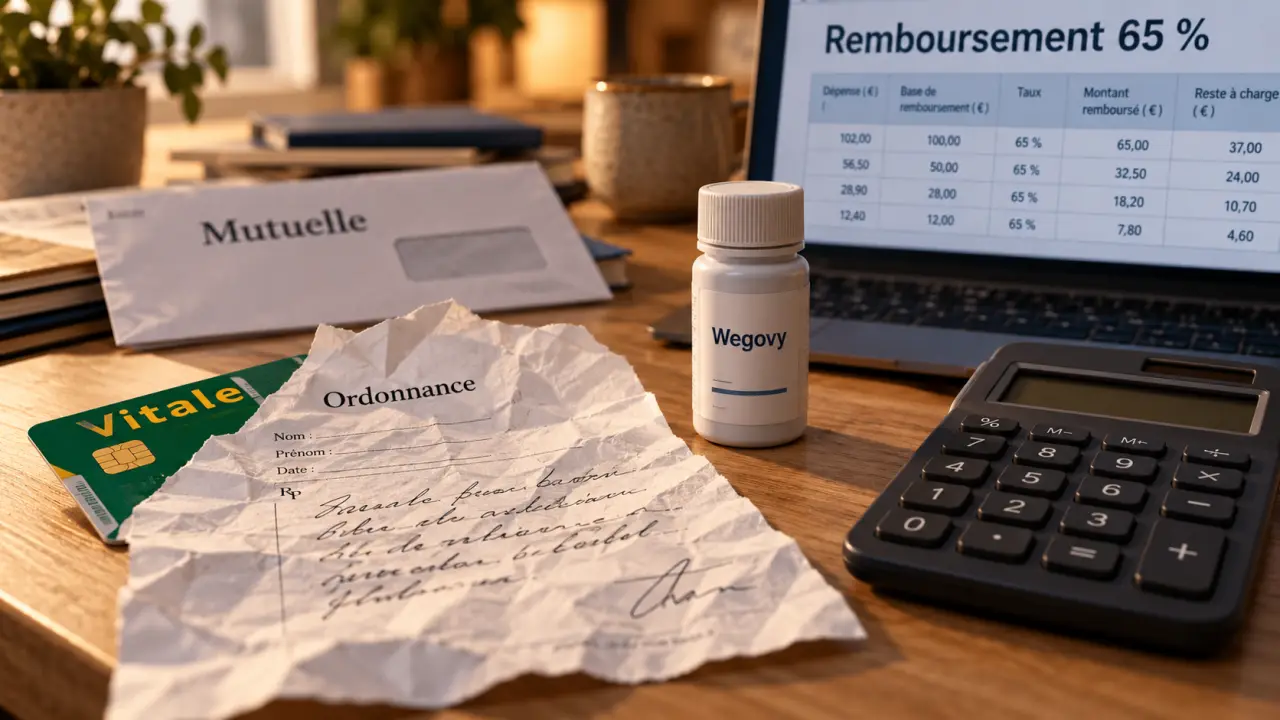
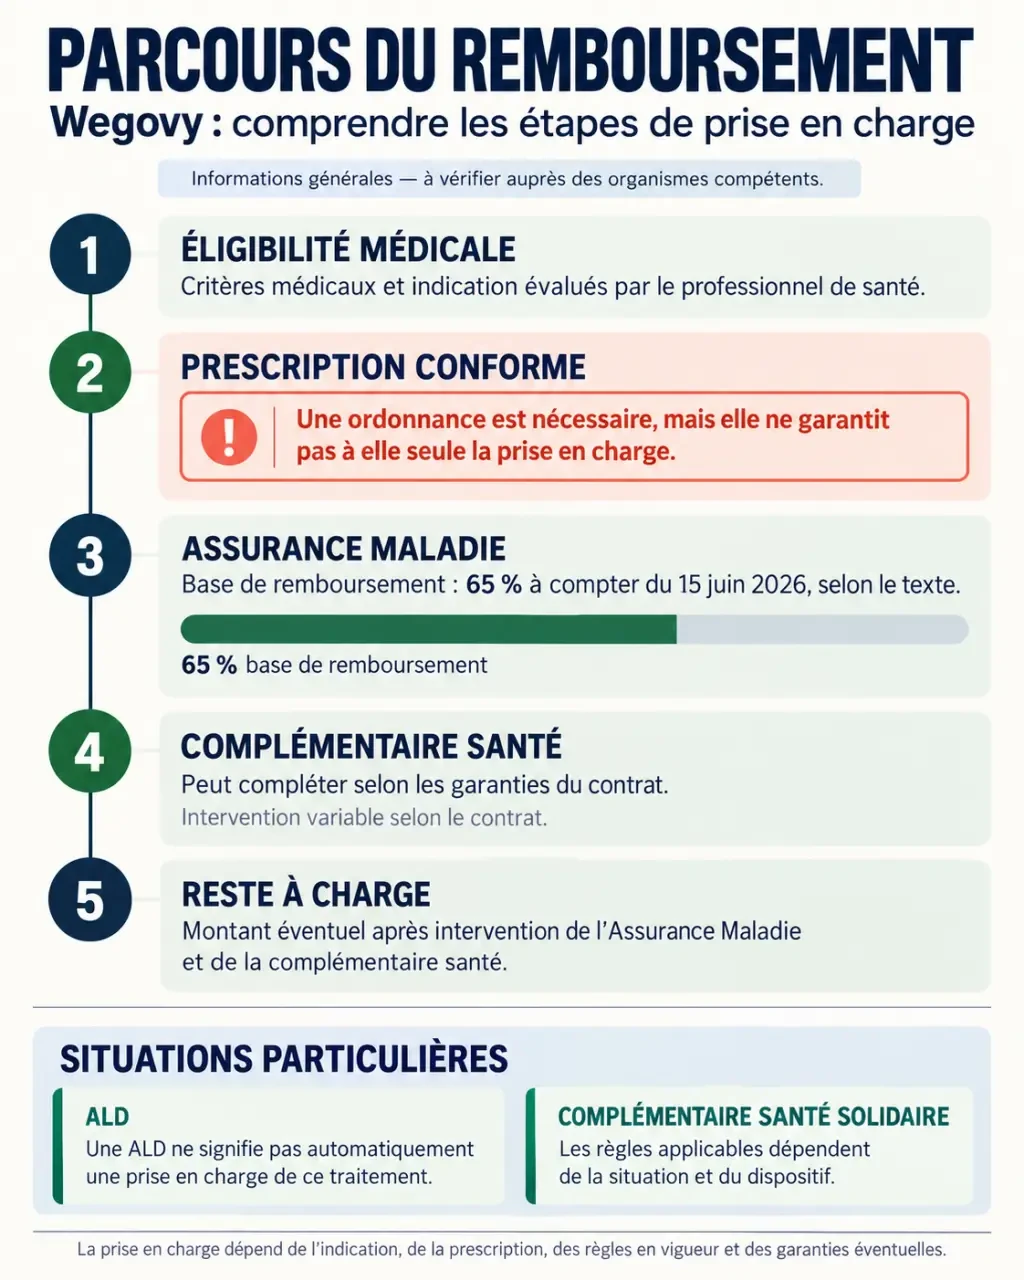
Une mutuelle peut compléter le remboursement de Wegovy, mais sa participation dépend des conditions de prise en charge et de votre contrat. Le taux annoncé par l’Assurance Maladie est de 65 % à compter du 15 juin 2026, dans un périmètre médical encadré. Les 35 % restants peuvent être couverts par la complémentaire : ils ne constituent donc pas nécessairement votre reste à charge final.
Avant d’engager les dépenses, trois points doivent être confirmés : votre éligibilité, la conformité de la prescription et la garantie réellement applicable. Une ordonnance, à elle seule, ne garantit pas un remboursement.
Assurance Maladie et mutuelle : deux prises en charge à distinguer
Le remboursement de Wegovy repose d’abord sur son admission à la prise en charge dans votre situation précise. L’annonce d’un remboursement à 65 % ne signifie pas que toutes les prescriptions deviennent remboursables. La date d’application, l’indication médicale et le parcours de prescription doivent correspondre aux règles en vigueur lors de la délivrance.
Calculer le reste à charge
Ce calculateur pédagogique estime le montant restant à payer à partir des informations que vous saisissez. Il ne constitue pas une recommandation médicale.
Données de remboursement
Part Assurance Maladie = base retenue × 65 %.
Part mutuelle = base retenue × (garantie totale − 65 %), avec un minimum de 0 €.
Reste à charge = prix payé − part Assurance Maladie − part mutuelle.
Données de forfait
Plafond effectivement disponible = plafond annuel restant − montant déjà consommé, avec un minimum de 0 €.
Part mutuelle = minimum entre le prix, le forfait disponible et le plafond effectivement disponible.
Reste à charge = prix payé − part mutuelle.
Estimation indicative
Le résultat est indicatif et doit être confirmé avant toute démarche auprès de la CPAM, du pharmacien et de votre mutuelle. Vérifiez notamment les conditions exactes de prise en charge et les plafonds prévus par votre contrat.
La mutuelle intervient ensuite selon ses garanties. Si le traitement est remboursé par l’Assurance Maladie, elle peut couvrir le ticket modérateur, c’est-à-dire la part restant sur la base de remboursement. Si le traitement ne l’est pas, seule une garantie spécifique peut éventuellement intervenir.
| Situation | Assurance Maladie | Complément éventuel |
|---|---|---|
| Conditions de remboursement remplies | 65 % de la base applicable | Ticket modérateur selon le contrat |
| Prescription hors du périmètre remboursable | Pas de prise en charge au titre de ce dispositif | Forfait spécifique, uniquement s’il couvre le traitement |
| ALD exonérante | Exonération possible si les conditions sont réunies | Selon les frais restant effectivement dus |
| Complémentaire santé solidaire | Part obligatoire selon les droits applicables | Part complémentaire pour un traitement remboursable |
Pour confirmer l’application du dispositif à votre ordonnance, interrogez le pharmacien ou votre CPAM. Un avis favorable de la HAS ne suffit pas, à lui seul, à établir qu’une délivrance est effectivement remboursable.
Les critères médicaux sont plus étroits que l’autorisation de prescription
Wegovy contient du sémaglutide, un analogue du GLP-1 qui agit notamment sur la satiété. Son utilisation dans le contrôle du poids s’inscrit dans un suivi médical, avec adaptation de l’alimentation et activité physique. Il ne remplace pas cet accompagnement.
Un IMC initial et un échec nutritionnel à documenter
Les critères présentés pour la prise en charge concernent un IMC initial supérieur ou égal à 40 kg/m² sans comorbidité, ou supérieur ou égal à 35 kg/m² avec une comorbidité reconnue. Le traitement intervient en seconde intention, après six mois de prise en charge nutritionnelle ayant conduit à une perte de poids inférieure à 5 %.
Le médecin doit vérifier la nature de la comorbidité et ses éventuels critères de sévérité. Pour le syndrome d’apnées-hypopnées obstructives du sommeil, un indice d’apnées-hypopnées d’au moins 15 par heure est notamment mentionné. Les maladies rénales chroniques modérées de stades 3A et 3B figurent également parmi les situations citées. Une maladie associée ne doit donc pas être considérée comme automatiquement admissible.
Une indication autorisée n’ouvre pas automatiquement un droit financier
L’autorisation de mise sur le marché couvre des situations plus larges : chez l’adulte, un IMC d’au moins 30, ou compris entre 27 et 30 avec au moins une comorbidité. L’indication générale concerne aussi certains adolescents de 12 ans et plus pesant plus de 60 kg, selon des critères spécifiques. Ces seuils ne doivent pas être confondus avec ceux du remboursement. Le médecin peut juger un traitement indiqué sans que l’Assurance Maladie le finance.
Lire son contrat pour chiffrer le véritable reste à charge
Commencez par la ligne « médicaments remboursables » du tableau de garanties. Une couverture à 100 % de la base de remboursement signifie généralement que l’Assurance Maladie et la mutuelle atteignent ensemble cette base : la mutuelle ne verse pas 100 % en plus des 65 %.
À titre purement illustratif, pour une base de remboursement de 100 €, la part obligatoire serait de 65 € et le ticket modérateur de 35 €. Une complémentaire couvrant intégralement ce dernier pourrait verser 35 €. Cet exemple n’est ni le prix de Wegovy ni une estimation de votre facture ; certaines sommes, notamment les franchises lorsqu’elles s’appliquent, peuvent rester dues.
- Médicaments remboursables : vérifiez la couverture du ticket modérateur.
- Médicaments non remboursables : recherchez un forfait explicite et ses conditions.
- Plafond : contrôlez le montant annuel et la part déjà consommée.
- Exclusions : repérez toute restriction concernant les traitements du poids.
- Délai de carence : vérifiez quand la garantie commence réellement.
Un contrat se lit comme un patron de couture : l’intitulé général donne la silhouette, mais les raccords déterminent si l’ensemble tient. Ici, le point à examiner est la jonction entre « médicament prescrit », « médicament remboursable » et « forfait hors remboursement ». Demandez à la mutuelle de rattacher explicitement Wegovy à une garantie : cela évite qu’un accord général sur les médicaments masque une exclusion dans les petites lignes.
Sans remboursement, Feeli rapporte des prix généralement observés de 250 à 350 € par mois avant prise en charge. Ces montants ne sont pas un tarif garanti. Demandezz à la pharmacie le prix correspondant au dosage prescrit, puis transmettez-le à votre complémentaire pour obtenir une estimation écrite.
ALD et CSS : une protection renforcée, pas une dérogation aux critères
Une ALD ne rend pas automatiquement Wegovy remboursable à 100 %. L’exonération concerne les soins remboursables liés à l’affection reconnue et répondant aux conditions applicables. Le médecin doit apprécier le lien avec l’ALD et le cadre de prescription. Une prise en charge à 100 % correspond à la base de remboursement, pas nécessairement à toutes les sommes facturées.
La Complémentaire santé solidaire, ou CSS, a remplacé notamment l’ancienne CMU-C. Elle prend en charge la part complémentaire des soins remboursables selon ses règles. Elle ne crée pas, à elle seule, un droit au financement d’un médicament prescrit hors du périmètre remboursable.
Si vous bénéficiez de l’un de ces dispositifs, présentez des droits à jour et demandez au pharmacien de vérifier la facturation avant la délivrance. La bonne question n’est pas seulement « suis-je en ALD ou à la CSS ? », mais « cette prescription précise entre-t-elle dans mes droits ? ».
Les démarches à sécuriser avant le passage en pharmacie
La prescription initiale ouvrant droit au remboursement est encadrée par un parcours faisant intervenir des professionnels et structures de niveaux de recours 2 et 3. Une consultation, y compris en ligne, ne garantit donc pas une primo-prescription conforme. Le renouvellement et le suivi peuvent ensuite être réalisés par un autre médecin selon les règles applicables.
- Faites confirmer votre éligibilité et le prescripteur habilité avec votre médecin traitant ou l’équipe spécialisée.
- Récupérez le justificatif d’accompagnement à la prescription, renseigné par le professionnel via le téléservice de l’Assurance Maladie ou amelipro.
- Obtenez une réponse écrite de la mutuelle précisant la garantie, le montant prévisible et les justificatifs exigés.
- Présentez en pharmacie l’ordonnance, le justificatif, votre carte Vitale et vos informations de complémentaire ou de CSS.
- Contrôlez les décomptes après délivrance pour comparer remboursement attendu et montant versé.
En cas de refus, demandez son motif précis : critère médical, prescripteur, document manquant ou exclusion contractuelle. Adressez ensuite la demande au bon interlocuteur : médecin pour le dossier médical, CPAM pour la part obligatoire, mutuelle pour la garantie complémentaire. Cette vérification ciblée est plus utile qu’une nouvelle ordonnance obtenue sans comprendre l’origine du blocage.

- Wegovy et remboursement mutuelle : les 35 % restants ne sont pas toujours à votre charge - 26 octobre 2026
- Mounjaro remboursé à 65 % : ce que la mutuelle peut vraiment couvrir - 22 octobre 2026
- Podologue : forfait en euros ou 300 % BRSS, quelle garantie réduit vraiment votre reste à charge ? - 22 octobre 2026