Tarif prévoyance MGEN 2026 : 0,95 % ou 1,58 %, combien reste-t-il à payer ?
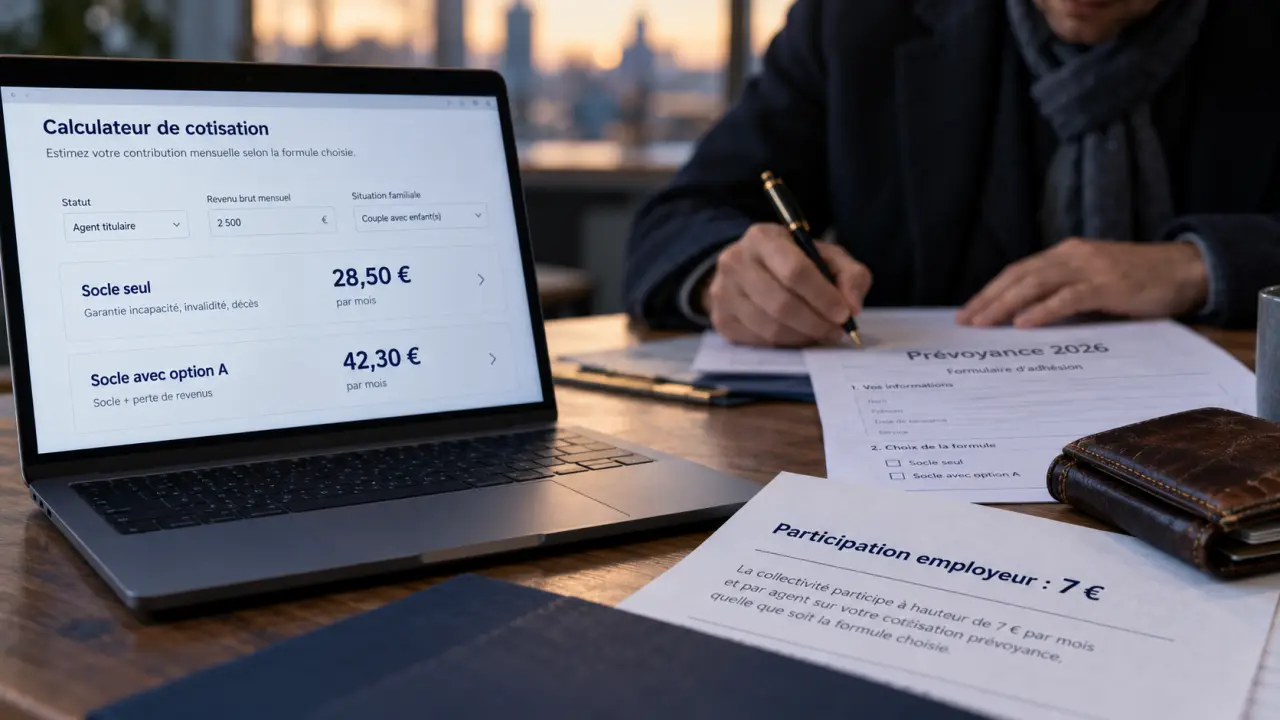
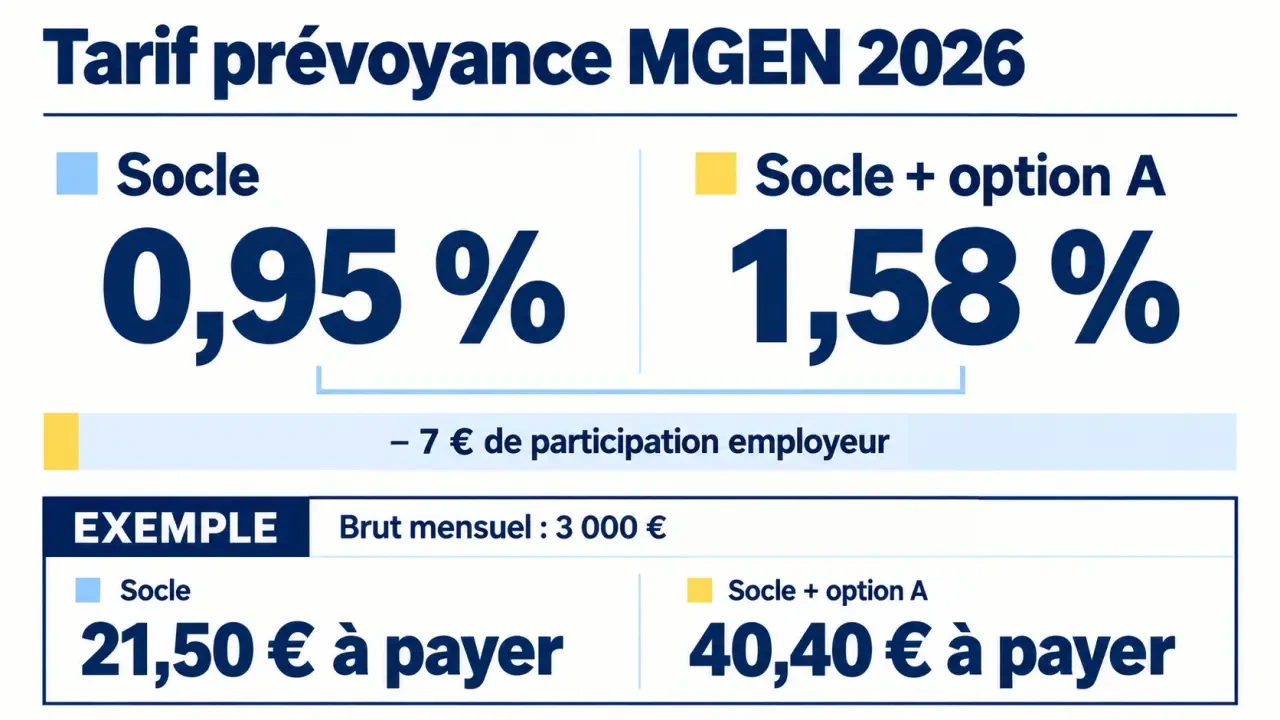
La prévoyance collective MGEN prévue au 1er mai 2026 coûte 0,95 % de la rémunération brute pour le socle, ou 1,58 % avec l’option A. La participation employeur de 7 € par mois réduit ensuite le montant à votre charge. Pour une rémunération brute de référence de 3 000 €, cela représente respectivement 21,50 € ou 40,40 € par mois, sous réserve de votre éligibilité et de l’assiette retenue au contrat.
Ces montants concernent la prévoyance, qui protège les revenus et les proches, et non la complémentaire santé. Le choix dépend donc autant du prix que des garanties déjà acquises et des conséquences financières d’un arrêt prolongé.
Calculer sa cotisation après les 7 € de participation employeur
Le contrat collectif de prévoyance est facultatif pour les agents éligibles des ministères concernés. Sa tarification est proportionnelle à la rémunération brute retenue au contrat, sans modulation directement liée à l’âge. L’option A ajoute 0,63 % au taux du socle : elle ne remplace pas celui-ci.
Calculer sa cotisation de prévoyance 2026
Estimez votre cotisation mensuelle à partir de votre rémunération brute de référence.
Estimation mensuelle
Rappel : ce résultat est indicatif. L’assiette exacte et votre éligibilité doivent être confirmées dans un devis nominatif. La participation de 7 € est déduite une seule fois.
| Formule | Taux sur le brut de référence | Participation employeur mensuelle | Calcul du reste à charge |
|---|---|---|---|
| Socle seul | 0,95 % | 7 € | Brut × 0,0095 − 7 € |
| Socle avec option A | 1,58 % | 7 € | Brut × 0,0158 − 7 € |
La participation de 7 € concerne le financement du socle. Elle ne se déduit qu’une fois, même lorsque vous choisissez l’option A. Il ne faut pas non plus lui appliquer la règle de participation de 50 % propre au contrat santé : les deux financements sont distincts.
Trois exemples de budget mensuel
Les simulations suivantes supposent que le montant indiqué correspond exactement à la rémunération brute servant au calcul et que la participation employeur est applicable. Elles permettent d’estimer un budget, mais ne remplacent pas le devis nominatif.
| Brut mensuel de référence | Socle avant participation | Socle à votre charge | Socle + A avant participation | Socle + A à votre charge |
|---|---|---|---|---|
| 2 000 € | 19 € | 12 € | 31,60 € | 24,60 € |
| 3 000 € | 28,50 € | 21,50 € | 47,40 € | 40,40 € |
| 4 000 € | 38 € | 31 € | 63,20 € | 56,20 € |
Partezz de votre bulletin de paie, sans utiliser le net versé. Faites préciser quelles primes et indemnités entrent dans l’assiette. Une rémunération variable, un temps partiel ou un changement de quotité peuvent rendre une estimation fondée sur un seul mois moins représentative.
Socle et option A : regarder d’abord le risque de perte de revenus
Trois protections se superposent. La complémentaire santé rembourse des dépenses de soins. La prévoyance statutaire correspond aux droits attachés à votre situation professionnelle, financés par l’employeur public. La prévoyance complémentaire intervient pour améliorer cette protection, selon les conditions du contrat.
Le socle collectif couvre les risques d’incapacité, d’invalidité et de décès. L’option A renforce principalement la protection en incapacité et pour certains congés maladie. Son intérêt doit notamment être examiné pour le congé de maladie ordinaire prolongé.
| Situation | Protection à examiner | Point décisif |
|---|---|---|
| Congé de maladie ordinaire, ou CMO | Renfort apporté par l’option A | Date de déclenchement et revenu total garanti |
| Congé de longue maladie ou de longue durée | Prestations d’incapacité du socle et éventuels renforts | Durée d’indemnisation et primes couvertes |
| Invalidité | Prestation complémentaire | Catégorie reconnue et articulation avec les droits statutaires |
| Décès | Capital prévu au contrat | Montant et bénéficiaires désignés |
Pour le CMO des fonctionnaires concernés, le schéma statutaire présenté prévoit 90 % du traitement pendant 90 jours, puis 50 % pendant 9 mois, sous réserve des règles applicables. Ces pourcentages ne décrivent pas nécessairement le maintien de toutes les primes. Les contractuels doivent faire vérifier leurs droits selon leur situation.
Le SE-UNSA évoque un niveau de rémunération de 80 % dans sa comparaison de l’offre collective. Un objectif de maintien à 80 % ne signifie pas que l’assureur verse 80 % en plus des prestations statutaires : demandez une simulation de revenu total, avec la base de calcul et les déductions.
Pour évaluer le socle, construisez aussi le plancher de dépenses de votre foyer : logement, crédits, alimentation, énergie et personnes à charge. Comparez ce minimum incompressible au revenu restant pendant un arrêt long. L’écart révèle votre besoin réel de protection, parfois mieux qu’un pourcentage de salaire : deux agents au même traitement peuvent avoir des marges de sécurité très différentes.
Collectif ou individuel : comparer des garanties équivalentes
Les contrats individuels MGEN sont tarifés notamment selon l’âge et la rémunération, contrairement au collectif dont le taux n’est pas directement lié à l’âge. Il n’existe donc pas de prix individuel unique permettant une comparaison valable pour tous les agents.
Le SE-UNSA évoque un rapport tarifaire pouvant devenir plus favorable au collectif autour de 55 ans, avec une cotisation située autour de 60 € dans les situations comparées. Ce n’est ni un forfait ni un plafond : le calcul à 1,58 % continue de dépendre du brut de référence.
- Comparez le revenu garanti : un maintien annoncé à 75 % dans une offre individuelle ne s’évalue pas comme un maintien à 80 % sans vérifier les bases retenues.
- Examinez les limites : franchises, exclusions, plafonds et durée maximale de versement.
- Vérifiez l’évolution du coût : rémunération, âge pour l’individuel et conditions de révision tarifaire.
- Demandez les mêmes simulations ailleurs : CMO prolongé, invalidité et décès, à situation identique.
Si votre ancien contrat associait santé et prévoyance, demandez ce qui subsiste après le changement de couverture santé. Évitez de conserver deux protections par simple précaution sans vérifier leur utilité : le cumul des cotisations ne garantit pas le cumul intégral des indemnités.
Adhérer en 2026 sans créer de rupture de couverture
Le démarrage annoncé est le 1er mai 2026. En revanche, la date limite d’adhésion sans questionnaire médical nécessite une confirmation individuelle : la CGT FERC Sup mentionne un délai de 6 mois et le 31 octobre 2026, tandis que le SE-UNSA indique le 30 novembre 2026. Ne considérez pas automatiquement la date la plus tardive comme acquise.
Un délai d’un an est également évoqué pour certaines personnes déjà assurées auprès d’un autre organisme. Faites confirmer par écrit votre échéance, ses conditions et les formalités médicales éventuelles. L’absence de délai de carence mentionnée par la CGT FERC Sup ne doit pas être confondue avec la prise en charge automatique d’un arrêt déjà commencé.
Obtenir un devis et sécuriser la transition
Vous pouvez demander un devis dans votre espace MGEN ou contacter la plateforme au 09 72 72 16 17. Préparez votre bulletin de salaire, votre statut, votre contrat actuel et les informations sur un éventuel arrêt en cours. Vérifiez aussi la durée de validité du devis : un délai de 30 jours après réception est mentionné dans le parcours d’adhésion.
Si vous êtes déjà en arrêt, demandez une réponse écrite sur le questionnaire médical, la date d’effet et l’assureur chargé de l’indemnisation. Selon le SE-UNSA, la couverture en vigueur au début de l’arrêt peut déterminer celle-ci. Ne résiliez pas votre ancienne prévoyance avant d’avoir sécurisé la continuité des droits.
Enfin, une dispense du contrat santé collectif n’exclut pas nécessairement l’adhésion à la prévoyance collective, selon le SE-UNSA. Faites vérifier votre éligibilité séparément, puis choisissez sur la base du devis, du tableau de prestations et d’une date d’effet confirmée.

Partager cet article
Articles qui pourraient vous intéresser :
 Mutuelle santé étudiant : 4 formules de 4,90 € à 42,50 €, laquelle choisir ?
 Podologue : forfait en euros ou 300 % BRSS, quelle garantie réduit vraiment votre reste à charge ?
 Mounjaro remboursé à 65 % : ce que la mutuelle peut vraiment couvrir
 Wegovy et remboursement mutuelle : les 35 % restants ne sont pas toujours à votre charge